Tout partager 50/50 paraît juste jusqu’au jour où l’un de vous gagne deux fois plus que l’autre. Le partage « égal » devient alors discrètement inégal : celui qui gagne le moins consacre une bien plus grande part de son salaire au loyer et aux courses, il lui reste moins pour lui, et il commence à refuser les sorties que l’autre propose sans y penser. Personne n’a rien fait de mal, mais les calculs font des dégâts quand même. La bonne nouvelle : la question des dépenses en couple avec des salaires différents ne date pas d’hier, et il n’existe en réalité que trois modèles qui valent la peine. Le bon dépend de votre situation — et quel que soit votre choix, il ne tient que si le suivi demande moins d’effort que les disputes.
Les trois façons de partager en couple
50/50 : des montants égaux
Chacun paie la moitié de chaque dépense commune. C’est le choix par défaut parce qu’il ne demande aucune discussion : le loyer est de $2,000, vous payez $1,000 chacun, terminé.
Le 50/50 marche bien quand vos revenus sont proches — à 20 % l’un de l’autre, à peu près — ou quand vous tenez tous les deux à garder votre argent complètement séparé. Il commence à faire mal quand l’écart se creuse. Si l’un de vous touche $6,000 net par mois et l’autre $3,000, cette part de loyer de $1,000 représente 17 % d’un salaire et 33 % de l’autre. Même chiffre, poids très différent.
Au prorata : des pourcentages égaux
Chacun contribue en proportion de ce qu’il gagne. Additionnez vos revenus nets, calculez la part que chacun apporte, et partagez les dépenses communes selon ces proportions.
Avec $6,000 et $3,000 de salaire net, le total est de $9,000 — l’un de vous en gagne 67 %, l’autre 33 %. Le loyer de $2,000 se partage donc en $1,340 et $660. Vous renoncez tous les deux à la même part de vos revenus, ce qui est une autre définition de l’équité — et, pour beaucoup de couples, une meilleure.
Les objections habituelles : il faut se dire ses revenus (la plupart des couples à ce stade l’ont déjà fait), et il faut recalculer quand quelqu’un est augmenté, change de travail ou reprend des études. Aucune n’est un vrai obstacle ; ce sont juste des conversations.
Même reste à vivre : le même argent pour soi
Le troisième modèle retourne la question. Au lieu de demander « comment on partage les factures ? », il demande « combien il reste à chacun après les factures ? ». Vous mettez en commun de quoi couvrir toutes les dépenses partagées, et vous organisez les contributions pour qu’il vous reste ensuite à tous les deux la même somme pour vous.
C’est le modèle le plus généreux, et il convient aux couples qui fonctionnent comme une seule unité financière — souvent avec des finances entièrement mises en commun, et à ce stade vous n’avez peut-être plus besoin de suivre les dépenses entre vous. Pour tous les autres, le prorata est en général le meilleur compromis : juste pour celui qui gagne le moins, sans vous obliger à tout mettre en commun.
Décider de ce qui est commun
Quel que soit le modèle choisi, il vous faut une frontière entre le commun et le personnel, et c’est là que se nichent la plupart des désaccords. Un point de départ qui marche :
Commun et partagé selon votre modèle : loyer ou crédit immobilier, énergie et eau, courses, produits ménagers, abonnements de streaming que vous utilisez tous les deux, voyages à deux, l’animal de compagnie.
Commun mais partagé à parts égales, quels que soient les revenus : ce que vous consommez vraiment à égalité et qui coûte peu — un plat à emporter que vous avez mangé à moitié chacun, deux places de cinéma.
Personnel, non partagé : vos loisirs, vos vêtements, les cadeaux pour votre propre famille, l’abonnement que vous êtes seul à utiliser.
Inutile que ce soit parfait dès le premier jour. Mettez-vous d’accord sur les catégories évidentes, et quand une dépense ambiguë se présente, posez une seule question : est-ce qu’on l’a choisie tous les deux ? Un dîner choisi ensemble est commun. L’offre premium d’un service qu’un seul d’entre vous voulait ne l’est pas.
Faire tenir le partage dans la vraie vie
Un modèle que vous n’arrivez pas à tenir est pire que pas de modèle du tout, parce qu’il donne l’apparence de l’équité sans la substance. Trois choses le font tenir.
Transformez le ratio en pourcentage fixe et arrêtez de recalculer. Calculez une fois la répartition de vos revenus — disons 65/35 — arrondissez-la à un chiffre que vous retenez tous les deux, et appliquez-la à tout ce qui est commun. Ne recalculez pas à chaque dépense. Revoyez le chiffre quand quelque chose change vraiment : une augmentation, un nouveau travail, un congé parental.
Notez au fur et à mesure, pas en fin de mois. Le rapprochement de fin de mois, de mémoire et à coups de relevés bancaires, c’est là que ces systèmes meurent. Chaque dépense commune devrait être notée au moment où elle a lieu, par celui qui a payé, en moins d’une minute.
Réglez à partir du solde, pas dépense par dépense. Inutile de faire un virement chaque fois que l’un de vous fait les courses. Laissez le solde s’accumuler, puis remettez les compteurs à zéro quand il devient assez gros pour compter.
Suivre un partage en pourcentage dans HiBill
C’est exactement le genre de problème pour lequel HiBill est conçu. Quand vous ajoutez une dépense, vous choisissez comment elle se répartit : à parts égales, par montant, par pourcentage ou par articles. Pour un arrangement au prorata, choisissez la répartition par pourcentage sur chaque dépense commune et saisissez votre ratio — 65/35, 70/30, ce que vous avez convenu — et HiBill calcule les deux parts, puis le solde. Les dépenses qui doivent rester à 50/50, partagez-les simplement à parts égales ; le modèle s’applique dépense par dépense, pas à toute la relation.
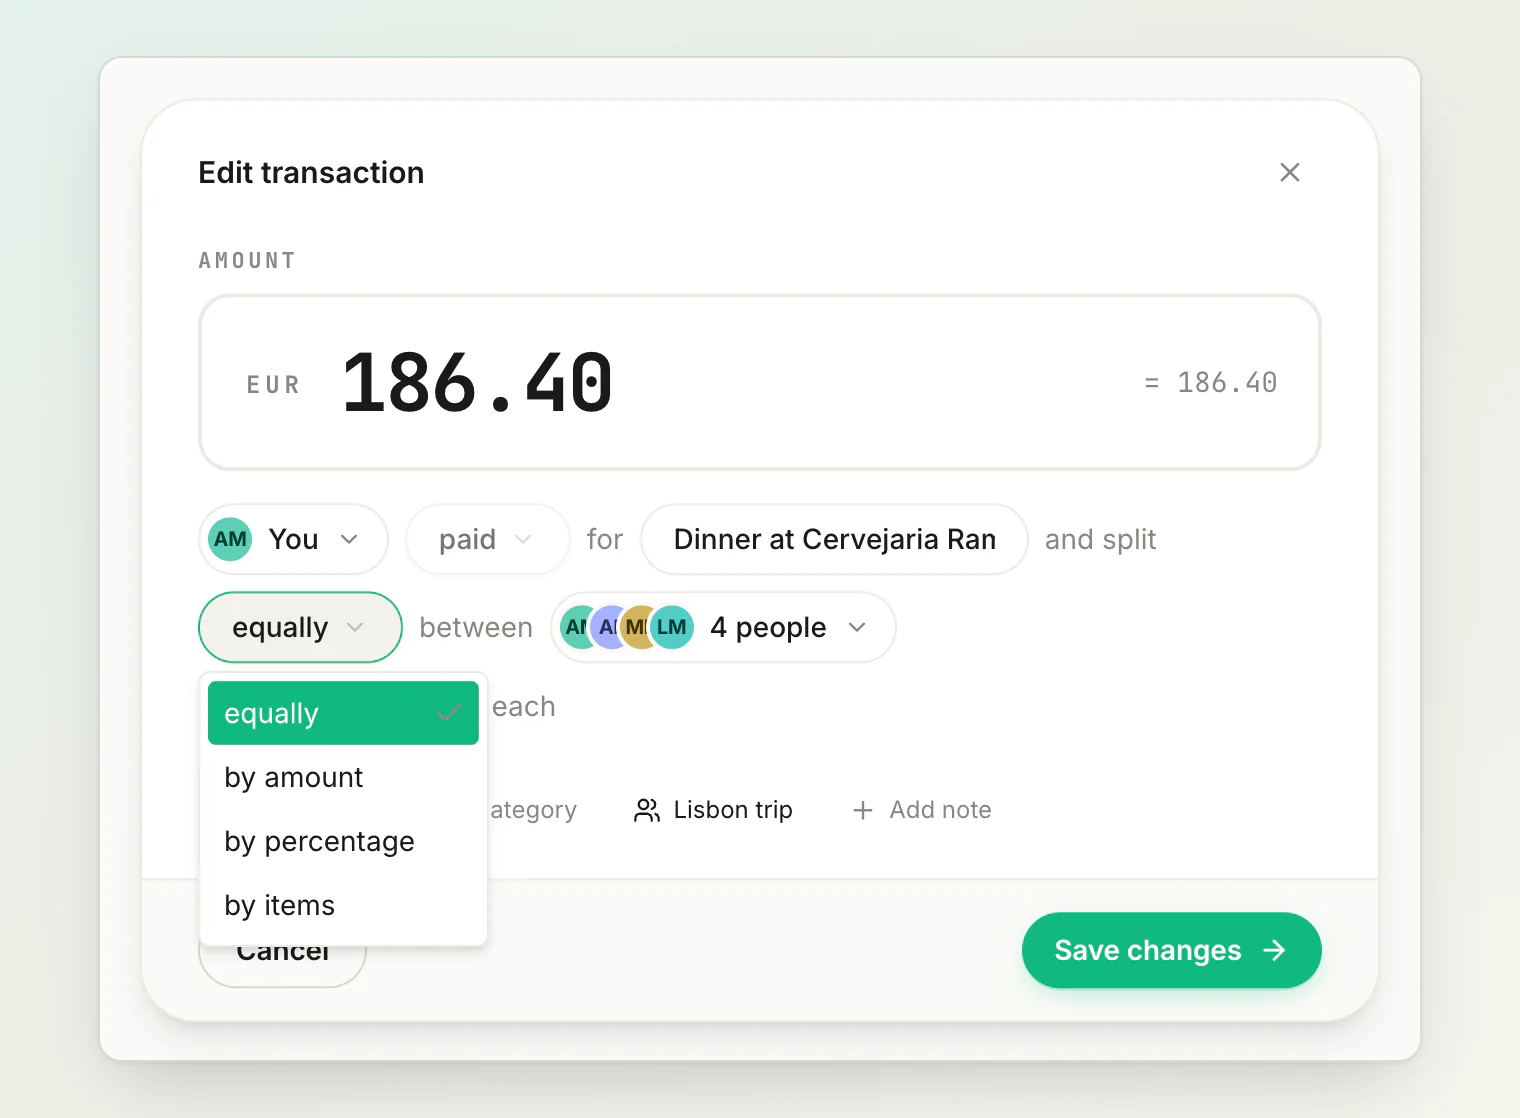
Quelques détails comptent tout particulièrement pour un couple :
L’un ou l’autre peut payer. Une dépense indique qui a réellement payé, et si vous avez réglé une facture à deux — une carte pour une partie, une autre pour le reste — vous pouvez indiquer plusieurs payeurs sur la même dépense.
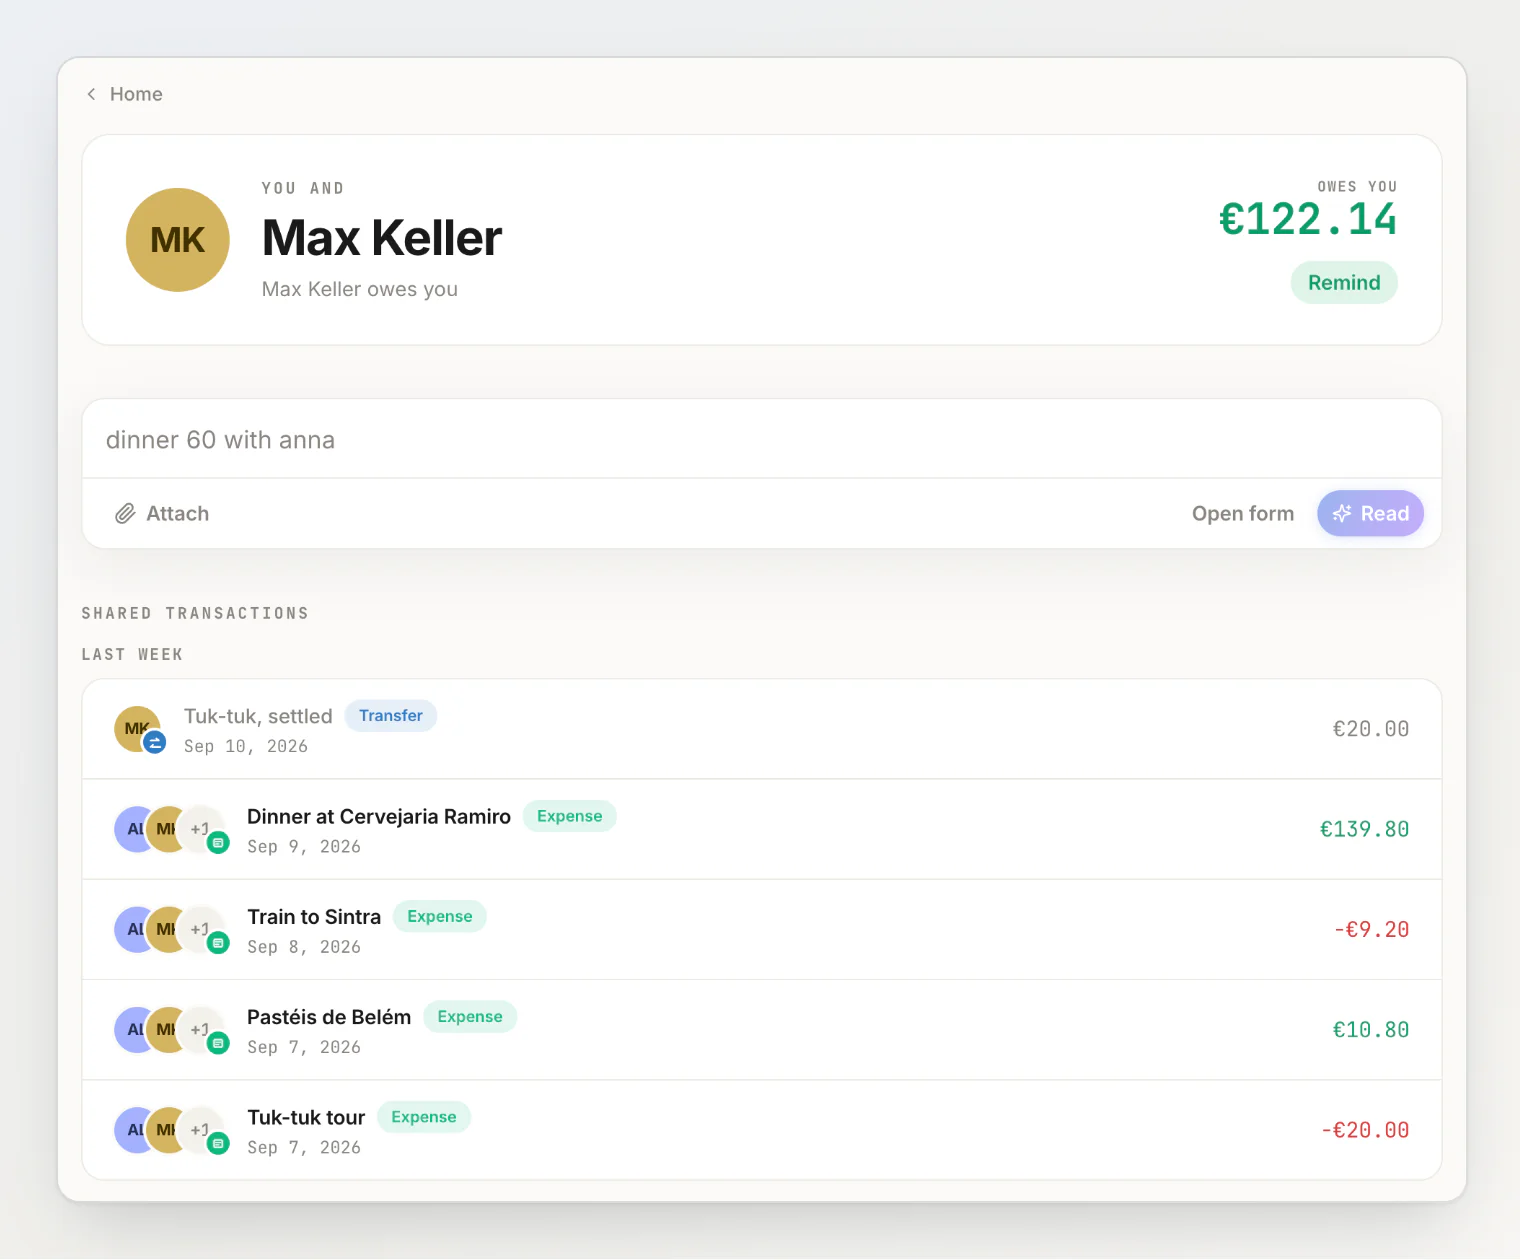
Vous voyez un seul solde par personne, sur l’ensemble, au lieu d’une pile de petites reconnaissances de dette. Quand l’un de vous rembourse l’autre, vous l’enregistrez comme un virement, et il apparaît dans le même historique que les dépenses — un seul fil chronologique de qui a fait quoi pour qui.
Votre partenaire n’a pas besoin d’être sur l’app. Vous pouvez l’ajouter comme contact provisoire et tenir les comptes de votre côté ; s’il s’inscrit plus tard, une demande de fusion relie le contact provisoire à son compte et les historiques se rejoignent.
Rien de tout ça ne demande un tableur partagé, une soirée comptable par mois ou un compte joint avant que vous soyez prêts à en ouvrir un.
Le plus dur, c’est d’en parler, une bonne fois pour toutes
La vérité qui dérange, avec des revenus inégaux, c’est que les calculs sont triviaux et que la conversation ne l’est pas. Mais c’est une seule conversation. Mettez-vous d’accord sur un modèle, sur un pourcentage, sur ce qui est commun, puis laissez le suivi devenir ennuyeux et automatique. Les couples qui se disputent pour l’argent se disputent rarement à propos du modèle — ils se disputent parce qu’il n’y a pas de modèle, et que chaque dépense rouvre la négociation. Choisissez votre ratio, notez-le, et allez vous disputer à propos de quelque chose de plus intéressant.
À lire aussi
Choisir un mode de répartition — comment fonctionnent les répartitions à parts égales, par montant, par pourcentage et par articles quand vous ajoutez une dépense.
Répartir les frais en colocation : loyer, charges et courses — garder le loyer, les charges et les courses au clair, mois après mois.
Partager les frais sans que tout le monde installe l’appli — tenir les comptes vous-même jusqu’à ce que votre partenaire vous rejoigne.