Toutes les apps de partage de frais ont le même problème de démarrage : elles ne semblent utiles qu’une fois que tous ceux avec qui vous partagez les ont installées. Alors vous en installez une, vous invitez quatre amis, deux l’installent, un crée un compte mais ne l’ouvre plus jamais, et votre oncle — qui vous doit la moitié d’une chambre d’hôtel — préférerait vous envoyer un chèque par la poste plutôt que de scanner un code QR. C’est là que la plupart des gens abandonnent et retournent à leur bloc-notes, qui suit tout le monde aussi mal, mais au moins tout le monde.
C’est la mauvaise conclusion, car on peut très bien partager les frais sans que tout le monde installe l’appli. Le problème n’est pas que certaines personnes refusent d’installer une app ; c’est que la plupart des apps de partage sont conçues comme des réseaux, où une personne n’existe qu’une fois inscrite. Un carnet de comptes n’a pas besoin de fonctionner comme ça. Votre note « Anna me doit $40 pour les places de concert » est vraie, qu’Anna ait un compte quelque part ou non — et une app qui refuse de l’enregistrer tant qu’elle ne s’est pas inscrite fait passer sa croissance avant vos comptes.
Vos comptes ne devraient pas dépendre du téléphone des autres
Pensez à un carnet de comptes papier. Vous notez ce qui s’est passé : qui a payé, qui doit. La participation de l’autre est facultative — le carnet est à vous. C’est le niveau qu’une app devrait atteindre : vous devriez pouvoir suivre l’argent entre vous et n’importe qui, et l’arrivée de l’autre personne devrait être un plus, pas une condition préalable.
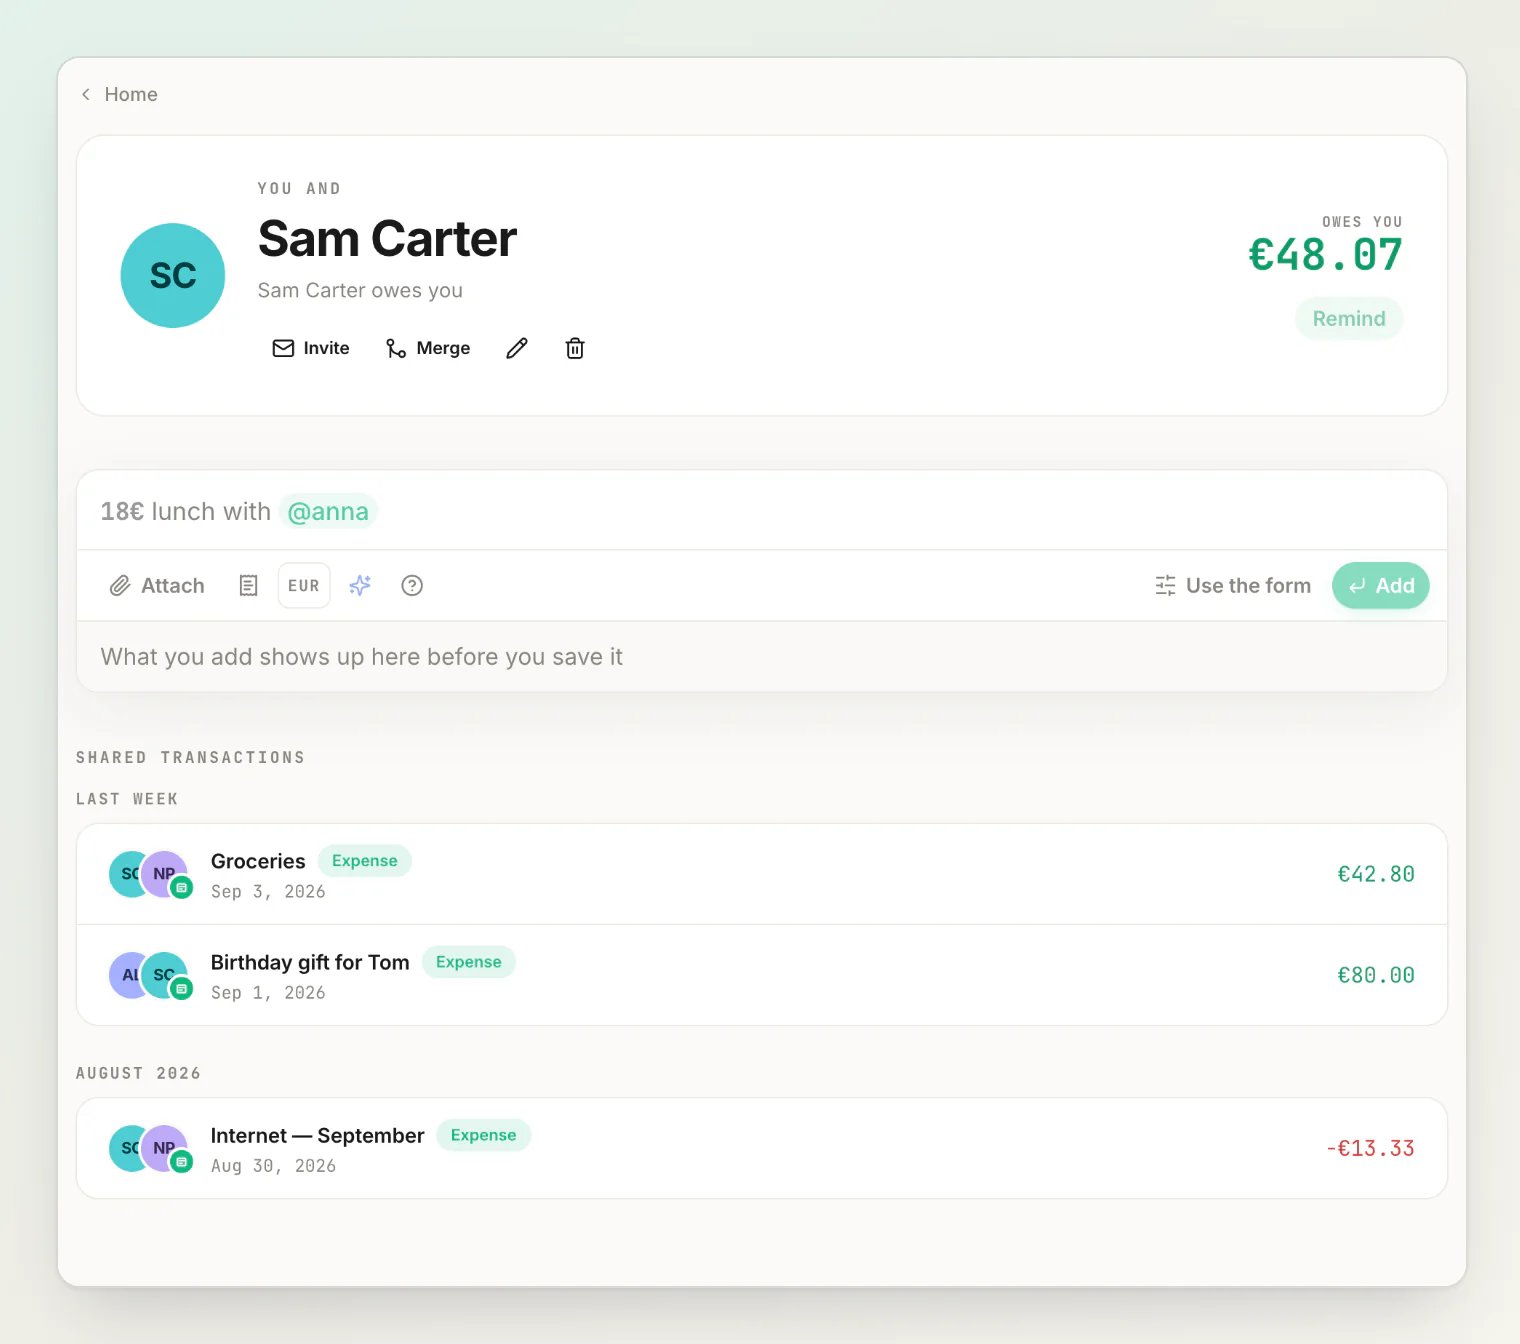
Dans HiBill, c’est à ça que servent les contacts provisoires. Un contact provisoire est une personne que vous créez vous-même — un nom, et éventuellement un e-mail — pour quelqu’un qui n’a pas encore rejoint HiBill. Une fois créé, il se comporte comme n’importe qui d’autre dans vos comptes : vous pouvez l’ajouter à des dépenses, partager avec lui à parts égales, par montants précis ou par pourcentages, enregistrer des virements quand il vous rembourse, et voir un solde courant se construire dans son historique. De votre côté, aucune différence entre partager avec un ami inscrit et partager avec un contact provisoire.
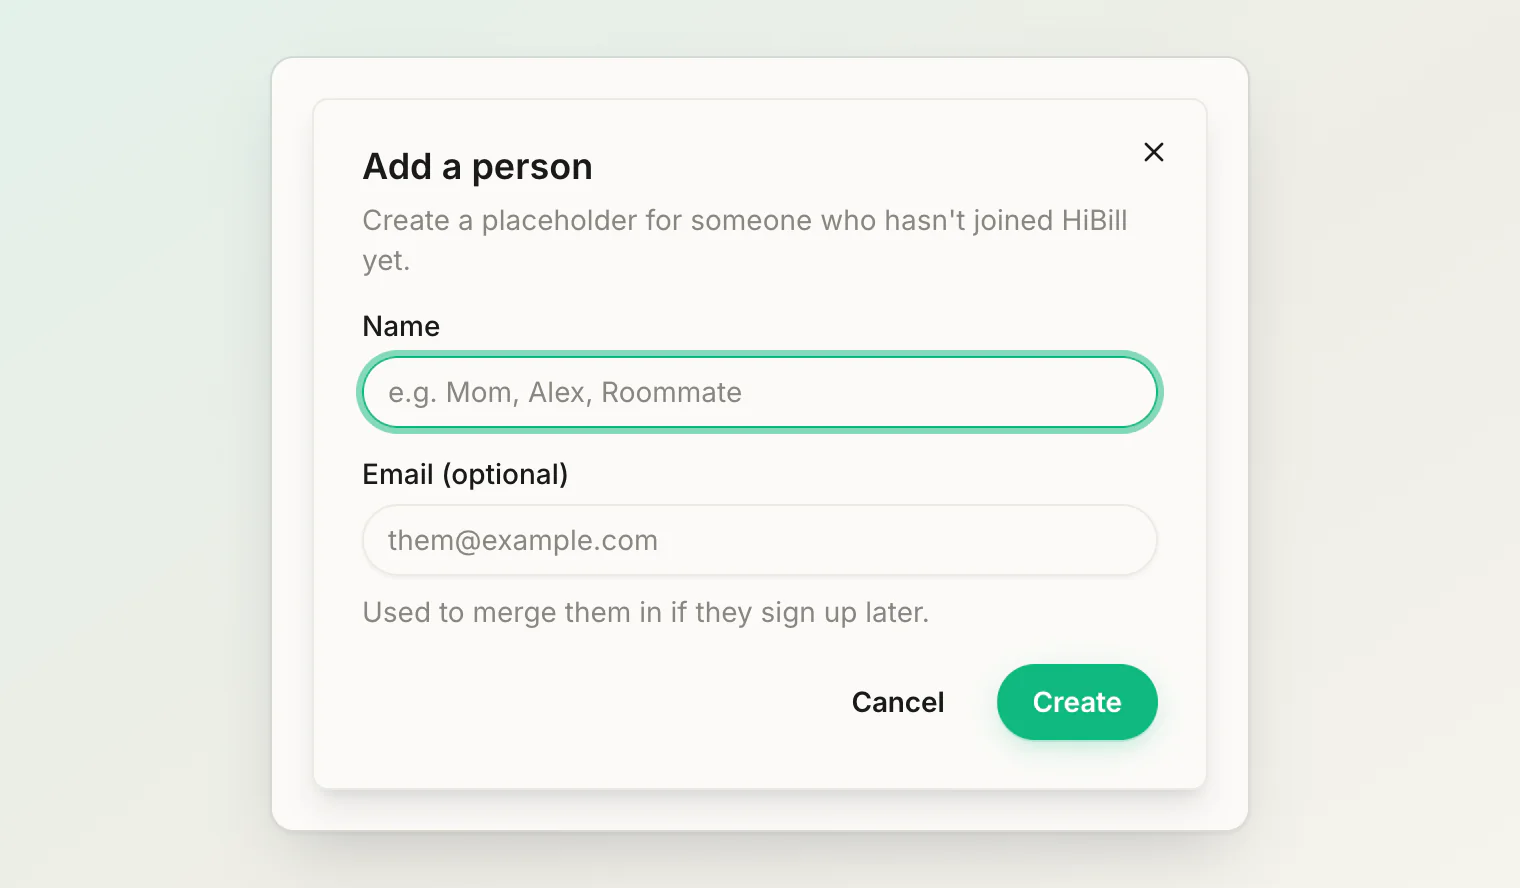
La personne derrière le contact provisoire ne voit rien de tout ça, parce qu’il n’y a rien à voir — pas de compte, pas de notifications, pas d’invitation en attente qui la relance. Ce sont vos comptes, tenus pour vous. Et c’est honnête par rapport à ce qui se passe vraiment : tant qu’elle ne vous a pas rejoint, vous étiez de toute façon seul à tenir les comptes.
Bien démarrer pour être tranquille plus tard
Quelques habitudes rendent les contacts provisoires plus efficaces sur la durée :
Ajoutez l’e-mail si vous le connaissez
L’e-mail d’un contact provisoire sert à le fusionner s’il s’inscrit plus tard. Rien ne lui est envoyé sans votre demande — en cochant Envoyez-lui aussi une invitation à rejoindre HiBill quand vous l’ajoutez, ou en appuyant sur Inviter sur sa fiche. Si votre ami finit par créer un compte HiBill avec cette adresse, votre contact provisoire est relié automatiquement à son nouveau compte, avec tout son historique. Vous pouvez modifier le nom ou l’e-mail d’un contact provisoire à tout moment, donc rien ne vous empêche de l’ajouter plus tard.
Un contact provisoire par personne, pas par dette
Résistez à l’envie de créer « Anna (voyage) » et « Anna (loyer) ». Tout l’intérêt de comptes tenus par personne, c’est que tout ce qui se passe entre vous et Anna se résume à un seul solde : une dette de $30 dans un sens et une de $25 dans l’autre ne se transforment pas en deux conversations gênantes. Gardez une seule Anna, et laissez son historique raconter toute l’histoire. Comment partager les dépenses entre amis explique pourquoi un seul solde courant vaut mieux qu’une liste de dettes.
Pas de risque d’en manquer
Les contacts provisoires ne sont pas une ressource artificiellement rare pour vous pousser à inviter. L’offre Free de HiBill en autorise jusqu’à 2 000 — bien plus que le nombre de personnes avec qui vous partagerez une addition dans toute votre vie.
Ce qui se passe quand ils finissent par s’inscrire
Tôt ou tard, certaines de ces personnes s’inscrivent — en général parce que leurs amis leur ont assez répété « je le mets dans HiBill ». C’est là que la plupart des systèmes cassent : vos mois d’historique vivent sur un contact inventé, et leur tout nouveau compte part de zéro.
Si la personne s’est inscrite avec l’e-mail que vous aviez enregistré sur le contact provisoire, les deux sont déjà reliés. Sinon, HiBill passe par une demande de fusion. Vous demandez à fusionner votre contact provisoire avec son vrai compte, et elle accepte — une demande de fusion ne s’impose jamais à quelqu’un, parce qu’elle rattache un historique commun à son compte et qu’elle a son mot à dire. Quand elle accepte, le contact provisoire est relié à son compte, vos dépenses communes se rejoignent, et le solde que vous suiviez devient un solde que vous voyez tous les deux. L’historique que vous teniez seul devient un historique partagé, sans rien ressaisir.
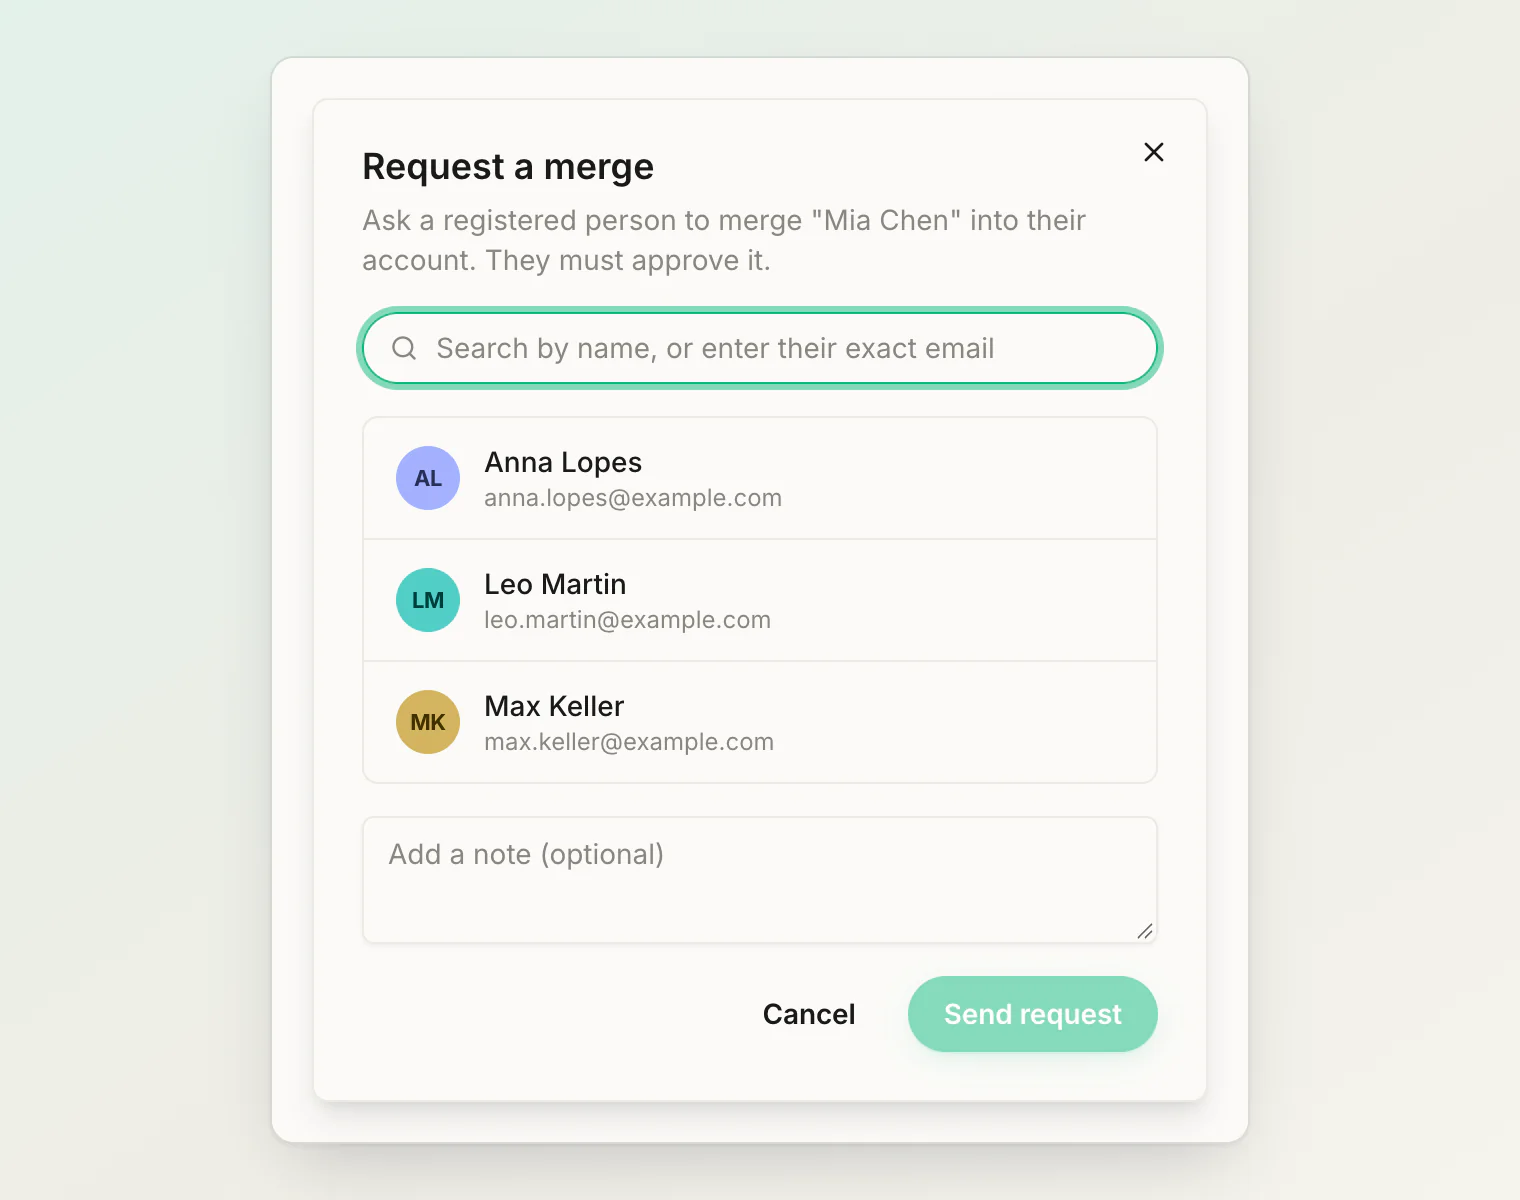
Si elle refuse, rien n’est perdu non plus : le contact provisoire reste une personne à part que vous seul suivez, exactement comme avant. Et si vous supprimez un jour un contact provisoire dont vous n’avez plus besoin, les transactions auxquelles il participait restent dans vos comptes — la personne n’apparaît simplement plus quand vous choisissez les participants d’une nouvelle dépense.
Le savoir-vivre quand l’autre n’est pas au courant
Une question légitime : est-ce bizarre de tenir un solde courant avec quelqu’un qui ne sait même pas qu’une app est dans le coup ?
Moins bizarre que l’alternative. Vous alliez de toute façon vous souvenir de la dette — de tête, mal, avec une rancœur qui grandit à mesure que le chiffre devient flou. Une trace écrite est plus bienveillante qu’une trace mentale, parce qu’elle remplace « j’ai l’impression que tu me dois beaucoup » par « c’est $63, et voilà d’où ça vient ». Quand vous en parlez, vous ne sortez pas un dossier de surveillance ; vous répondez à la question « attends, je te dois combien, déjà ? » par une vraie réponse, détaillée, au lieu d’un haussement d’épaules.
La seule vraie règle : les comptes servent à être justes, pas à fournir des munitions. Tenez-les pour pouvoir régler et passer à autre chose — pas pour gagner une dispute dans trois mois.
Partagez avec les gens que vous connaissez vraiment
Le test d’une app de partage de frais, ce n’est pas la façon dont elle marche dans le cas idéal où tout votre groupe d’amis l’adopte en un week-end. C’est de savoir si elle marche avec le groupe que vous avez vraiment : deux enthousiastes, trois « oui, plus tard », et un irréductible qui paie tout en liquide. Avec les contacts provisoires, ils tiennent tous les six dans vos comptes dès aujourd’hui — et la demande de fusion attend le jour où l’un d’eux changera d’avis.
À lire aussi
Ajouter des personnes qui ne sont pas inscrites — les étapes pour créer un contact provisoire et l’inviter plus tard.
Suivre les dettes entre amis : 5 méthodes et celle qui tient la route — un carnet de comptes face au bloc-notes, au tableur et à la mémoire.
Alternative à Tricount et Splitwise : 7 applis de partage de frais — ce qu’il faut vérifier avant de choisir une app pour les gens avec qui vous partagez.