Quelque part, quelqu’un vous doit de l’argent. Rien de dramatique — un dîner avancé, la moitié d’un cadeau d’anniversaire, la place de concert que vous avez payée en mars. Pris un par un, ce sont des montants qu’on oublie, et c’est bien là le problème : les dettes qu’on peut oublier finissent par être oubliées, et toujours par celui qui doit, jamais par celui à qui l’on doit.
Suivre les dettes entre amis, c’est un problème résolu, avec plusieurs solutions qui marchent. Voici les cinq méthodes que les gens utilisent vraiment, ce que chacune fait bien, et là où chacune lâche.
1. La mémoire
La méthode par défaut, et pas toujours la mauvaise. Pour une seule petite dette avec un ami fiable — il le sait, vous le savez, l’argent reviendra la semaine prochaine — tout noter serait excessif.
Là où ça lâche : le volume et le temps. La mémoire gère une dette pendant une semaine ; elle ne gère pas six dettes entre quatre personnes sur trois mois. Pire, la mémoire est asymétrique : tous ceux qui ont déjà prêté de l’argent le savent, l’emprunteur oublie plus vite que le prêteur. Chaque dispute du genre « attends, je t’ai déjà remboursé pour ça » oppose deux souvenirs sincères, sans aucune trace pour trancher.
Verdict : valable pour une petite dette de courte durée. Rien de plus.
2. Une app de notes
Un cran au-dessus : une note intitulée « On me doit » avec des lignes comme Alex — 40 (dîner du 12/03). Simple, immédiat, toujours dans votre poche, et infiniment mieux que la mémoire, parce que ça existe en dehors de votre tête.
Là où ça lâche : le calcul et les mises à jour. La note enregistre des événements, pas des soldes — quand Alex rembourse 25 sur les 40, vous voilà à modifier du texte et à faire des soustractions. Remboursements partiels, plusieurs dettes avec la même personne, sommes dues dans les deux sens : la note devient un casse-tête. Et elle est unilatérale : Alex ne l’a jamais vue, elle ne tranche donc rien en cas de désaccord.
Verdict : bonne pour noter, mauvaise pour tenir les comptes. Ça marche si vous avez très peu de dettes et qu’elles se règlent en une fois.
3. Un tableur
La réponse d’ingénieur. Des colonnes pour la personne, le montant, la date, une note ; un tableau croisé dynamique ou un SOMME.SI pour les soldes. Vraiment puissant : ça gère les paiements partiels, les deux sens, et même plusieurs devises si vous êtes rigoureux.
Là où ça lâche : la friction et la solitude. Ajouter une ligne, c’est ouvrir un tableur, donc « plus tard », donc jamais. L’argent partagé implique deux personnes, et votre tableur n’en implique qu’une — l’autre n’y a pas accès et n’a jamais rien validé. La plupart des tableurs de dettes perso sont impeccablement structurés… et pas à jour depuis trois mois.
Verdict : le bon modèle de données dans le mauvais contenant. Si vous aimez assez les tableurs pour vraiment le tenir à jour, ça marche. Qui doit combien à qui donne la formule à y mettre.
4. La conversation de groupe
Personne ne choisit ce système ; il s’impose tout seul. Quelqu’un poste la photo d’un reçu, quelqu’un répond « je te rembourse », et la conversation devient le registre officiel.
Là où ça lâche : partout, sauf pour noter. Une conversation, c’est un fil où l’on ne fait qu’ajouter des messages — les montants défilent, rien ne se compense, et répondre à « on en est où ? » veut dire remonter des semaines de messages entrecoupés de mèmes. La trace existe en théorie mais reste inutilisable en pratique, ce qui est peut-être pire que pas de trace du tout : tout le monde a l’impression que c’est noté, sans que personne ne puisse sortir un chiffre.
Verdict : très bien comme endroit où la photo du reçu atterrit en premier. Catastrophique comme livre de comptes.
5. Une app dédiée aux comptes
La réponse conçue pour ça : une app dont le seul travail est de tenir les soldes entre vous et les autres. Chaque entrée est soit une dépense (éventuellement partagée), soit un remboursement, et l’app tient un solde courant par personne : « qui me doit de l’argent ? » se voit d’un coup d’œil, sans rien reconstituer.
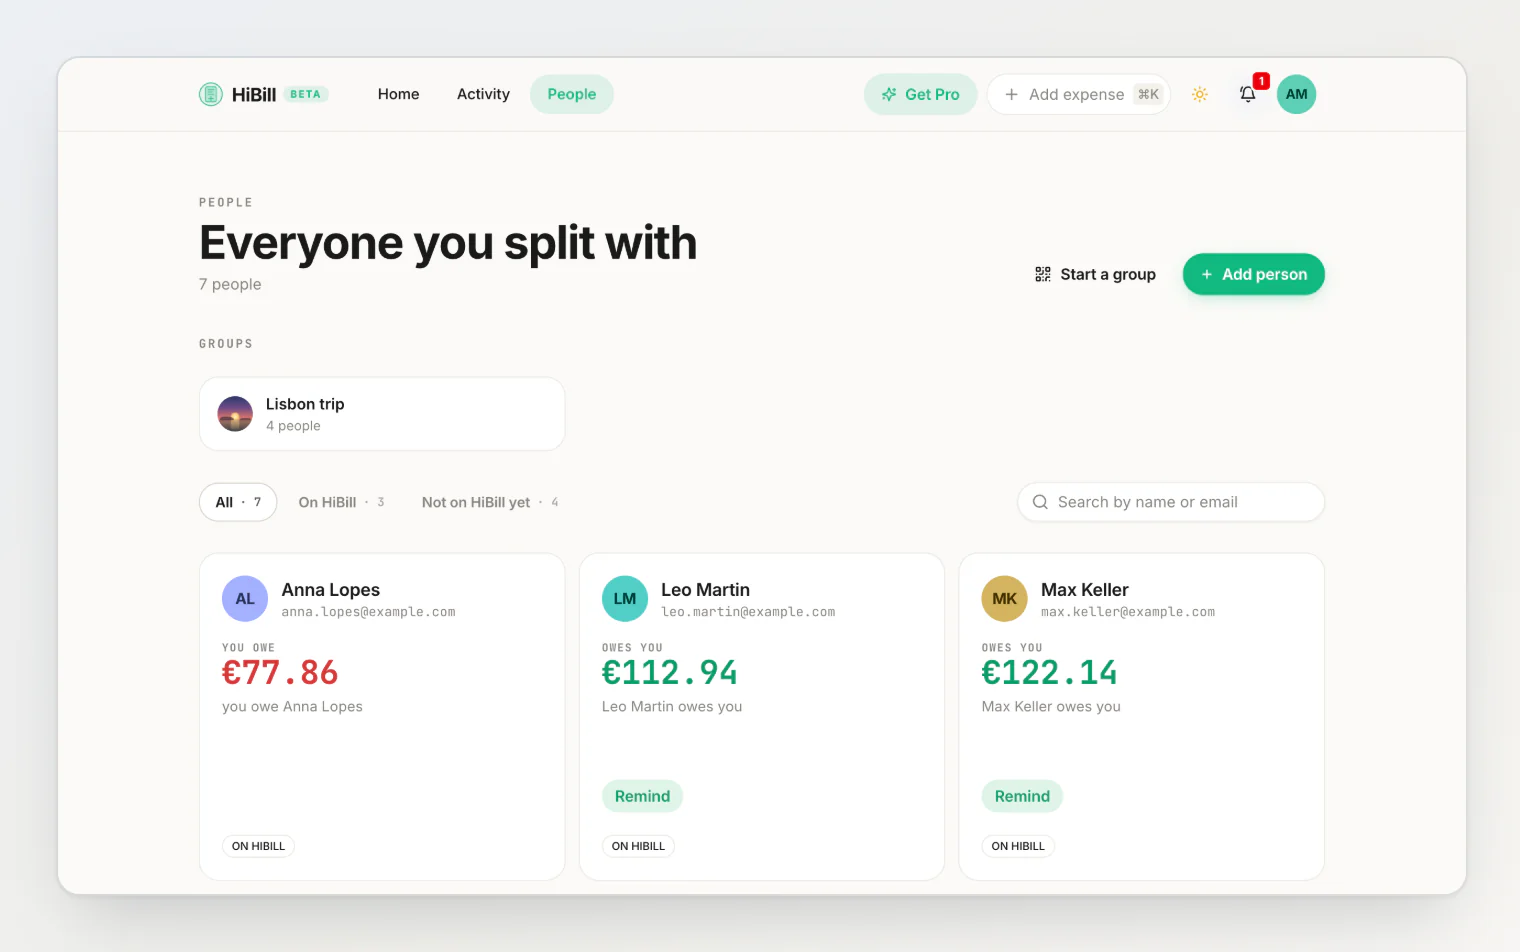
Ce qui distingue une bonne app d’une simple app de notes :
Des soldes, pas seulement des listes. L’outil fait la compensation : trois dîners, un remboursement et une place avancée se résument à un seul chiffre par personne.
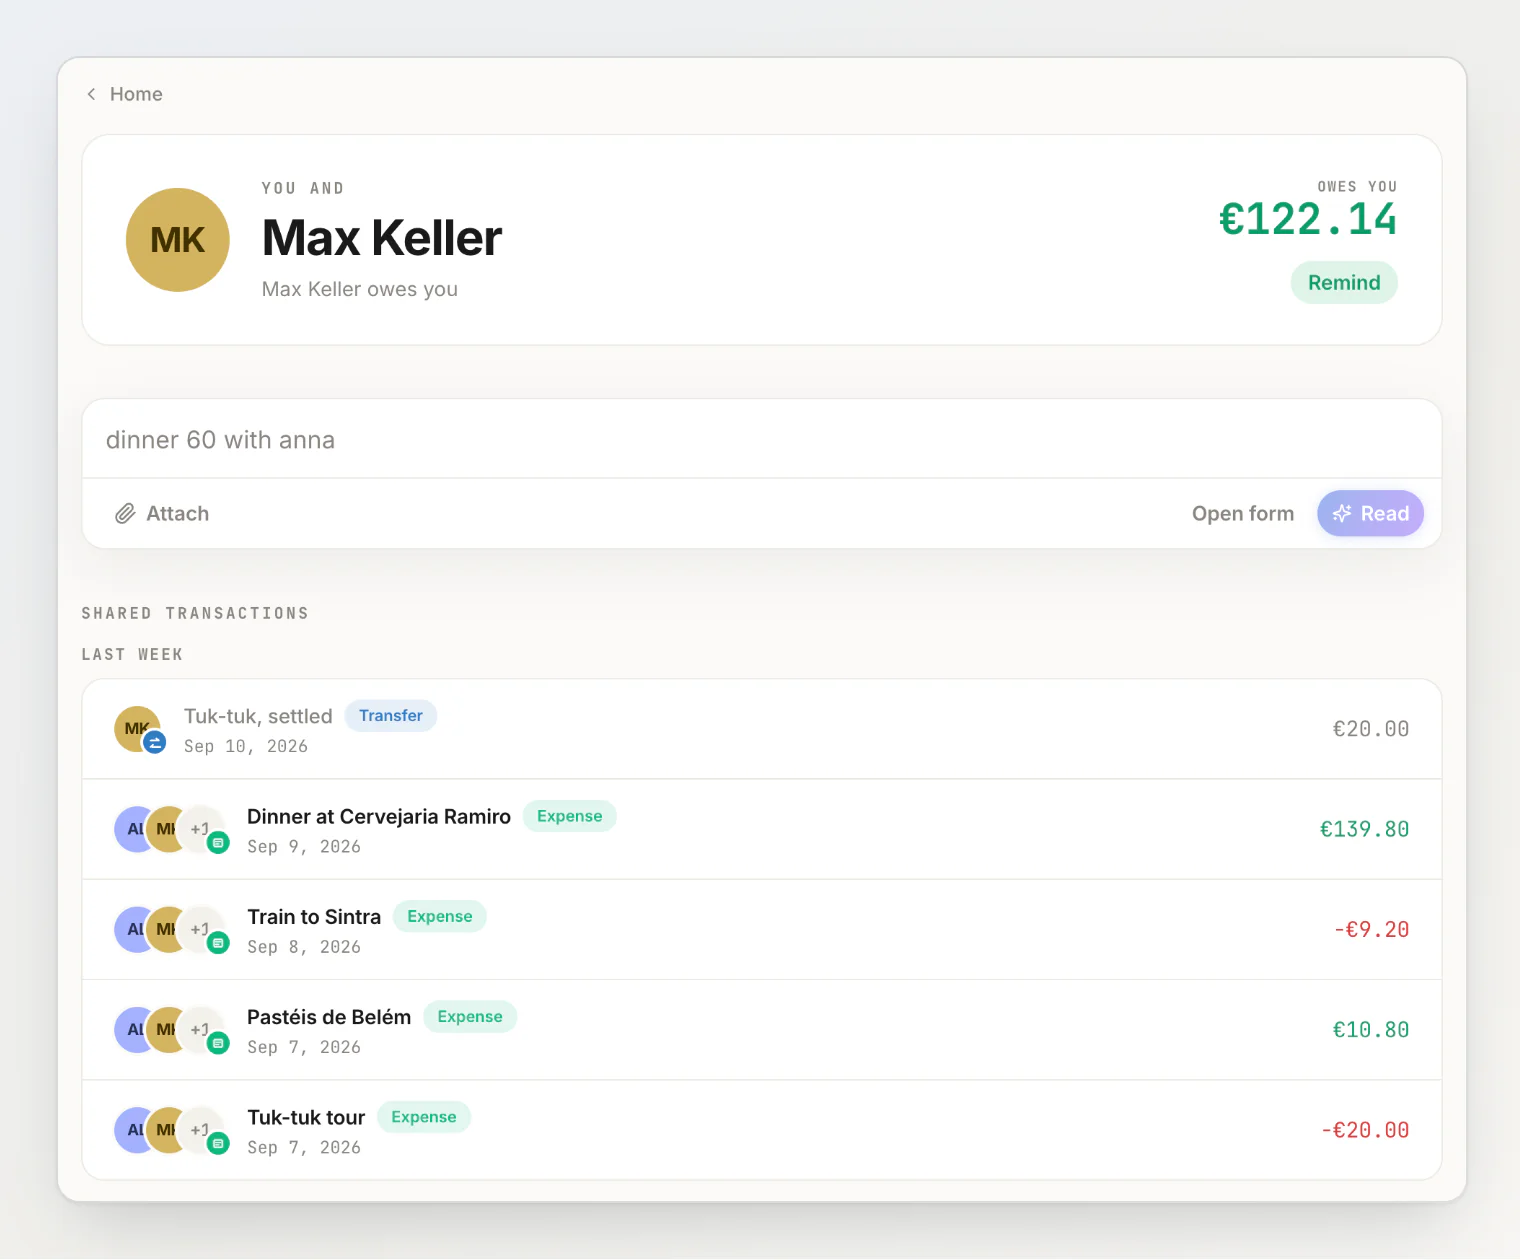
Les deux types d’entrées. L’argent que vous avez dépensé pour quelqu’un et l’argent qui a circulé entre vous sont deux événements différents ; le carnet de comptes doit enregistrer les deux et les garder dans un seul historique.
Aucune inscription exigée de l’autre côté. Vous devez pouvoir tenir les comptes avec n’importe qui — sous forme de contact provisoire — qu’il installe quelque chose ou non. S’il s’inscrit plus tard, l’historique se relie à son compte.
La recherche. « Ce truc à l’aéroport en juin » doit pouvoir se retrouver par personne, par montant ou grâce à la note griffonnée sur le moment.
Une vue partagée quand les deux le veulent. La meilleure qualité d’un registre, c’est que les deux parties voient le même chiffre. Ce seul fait désamorce la plupart des désaccords avant même qu’ils ne commencent.
C’est dans cette catégorie que se range HiBill : un carnet de comptes discret, personne par personne, où dépenses et remboursements partagent un même historique, où les soldes se lisent en toutes lettres (« Max Keller vous doit » sous le montant, plutôt qu’une ligne brute), et où vous pouvez relancer quelqu’un avec un rappel au lieu de rédiger un message gênant à partir de rien.
Là où ça lâche : au même endroit que tous les systèmes — la discipline de saisie. Une app réduit le temps d’enregistrement à quelques secondes, mais ces secondes demandent quand même une habitude. Aucun outil ne survit à « je l’ajouterai plus tard ».
Verdict : la seule méthode qui tient au-delà d’une poignée de dettes sans se dégrader.
L’habitude qui fait marcher n’importe quel système
Quelle que soit la méthode choisie, une règle fait l’essentiel du travail : notez au moment où l’argent circule. Quand vous réglez l’addition, notez-le avant de ranger votre carte. Quand quelqu’un vous rembourse, enregistrez-le avant de dire merci. Un système mis à jour en temps réel est fiable ; un système mis à jour une fois par semaine, c’est de la fiction joliment mise en page.
Et une règle pour le côté humain : le registre est un aide-mémoire, pas une arme. Savoir qui vous doit de l’argent sert justement à rester serein — à prêter un billet de cinquante sans avoir l’estomac noué, parce que plus rien ne dépend de votre mémoire. Suivez discrètement, réglez chaleureusement, et laissez le carnet de comptes se souvenir à votre place.
À lire aussi
Comment réclamer de l’argent à un ami sans le vexer — quoi dire quand un solde traîne depuis trop longtemps.
Simplification des dettes : comment les dettes croisées s’annulent — pourquoi il reste moins de soldes à suivre quand les dettes tournent en boucle.
Partager les frais sans que tout le monde installe l’appli — tenir les comptes avec un ami qui n’installe jamais rien.