Em algum lugar por aí, alguém está te devendo dinheiro. Nada dramático — um jantar que você cobriu, metade de um presente de aniversário, o ingresso do show que você adiantou em março. Cada um, sozinho, é fácil de esquecer, e o problema é exatamente esse: dívida fácil de esquecer acaba esquecida, e sempre por quem deve, nunca por quem tem a receber.
Controlar dívidas informais é um problema resolvido, com várias soluções que funcionam. Aqui estão os cinco jeitos que as pessoas realmente usam, para que cada um serve e onde cada um falha.
1. Memória
O padrão, e nem sempre errado. Para um único “te devo” pequeno com um amigo confiável — ele sabe, você sabe, o dinheiro volta na semana que vem —, anotar é exagero.
Onde falha: volume e tempo. A memória dá conta de uma dívida por uma semana; não dá conta de seis dívidas com quatro pessoas ao longo de três meses. Pior: a memória é assimétrica. Quem já emprestou dinheiro sabe que quem pegou emprestado esquece mais rápido do que quem emprestou. Toda discussão do tipo “peraí, mas eu já te paguei isso” são duas memórias honestas discordando, sem nenhum registro para tirar a dúvida.
Veredito: serve para uma dívida pequena e passageira. Para mais nada.
2. Um app de notas
Um degrau acima: uma nota chamada “Me devem” com linhas como Alex — 40 (jantar 12/3). Barato, instantâneo, sempre no bolso, e infinitamente melhor do que a memória, porque existe fora da sua cabeça.
Onde falha: contas e atualizações. A nota registra acontecimentos, não saldos — quando Alex devolve 25 dos 40, você está editando texto e fazendo subtração. Pagamentos parciais, várias dívidas com a mesma pessoa ou qualquer coisa devida nos dois sentidos transformam a nota num quebra-cabeça. E a nota é unilateral: Alex nunca viu, então ela não resolve nada numa discussão.
Veredito: boa para anotar, ruim para controlar. Funciona se você tem pouquíssimas dívidas e elas são quitadas de uma vez.
3. Uma planilha
A resposta de engenheiro. Colunas para pessoa, valor, data e observação; uma tabela dinâmica ou um SOMASE para os saldos. Poderosa de verdade: dá conta de pagamentos parciais, dos dois sentidos e até de várias moedas, se você for disciplinado.
Onde falha: atrito e solidão. Lançar uma linha significa abrir a planilha, o que significa “depois”, o que significa nunca. Dinheiro compartilhado envolve duas pessoas, e a sua planilha envolve uma — a outra parte não vê nada e não concordou com nada. A maioria das planilhas pessoais de dívidas é meticulosamente estruturada e está três meses desatualizada.
Veredito: o modelo de dados certo no lugar errado. Se você gosta de planilha a ponto de mantê-la em dia, funciona. Como calcular quem deve a quem traz a fórmula para colocar nela.
4. O grupo no WhatsApp
Ninguém escolhe esse sistema; ele simplesmente surge. Alguém manda a foto do recibo, alguém responde “depois te passo”, e a conversa vira, na prática, o registro oficial.
Onde falha: em tudo, menos em anotar. Conversas só crescem para baixo — os valores somem rolando a tela, nada compensa nada, e responder “como a gente está?” significa rolar semanas de mensagens misturadas com memes. O registro existe tecnicamente e é inútil na prática, o que pode ser pior do que não ter registro nenhum: todo mundo sente que está tudo anotado, mas ninguém consegue chegar a um número.
Veredito: bom como o lugar onde a foto do recibo chega primeiro. Péssimo como controle.
5. Um app feito para isso
A resposta sob medida: um app cujo único trabalho é o saldo entre você e as pessoas. Cada lançamento é uma despesa (dividida ou não) ou um pagamento, e o app mantém um saldo acumulado por pessoa, então “quem me deve?” é uma olhada, não uma reconstrução.
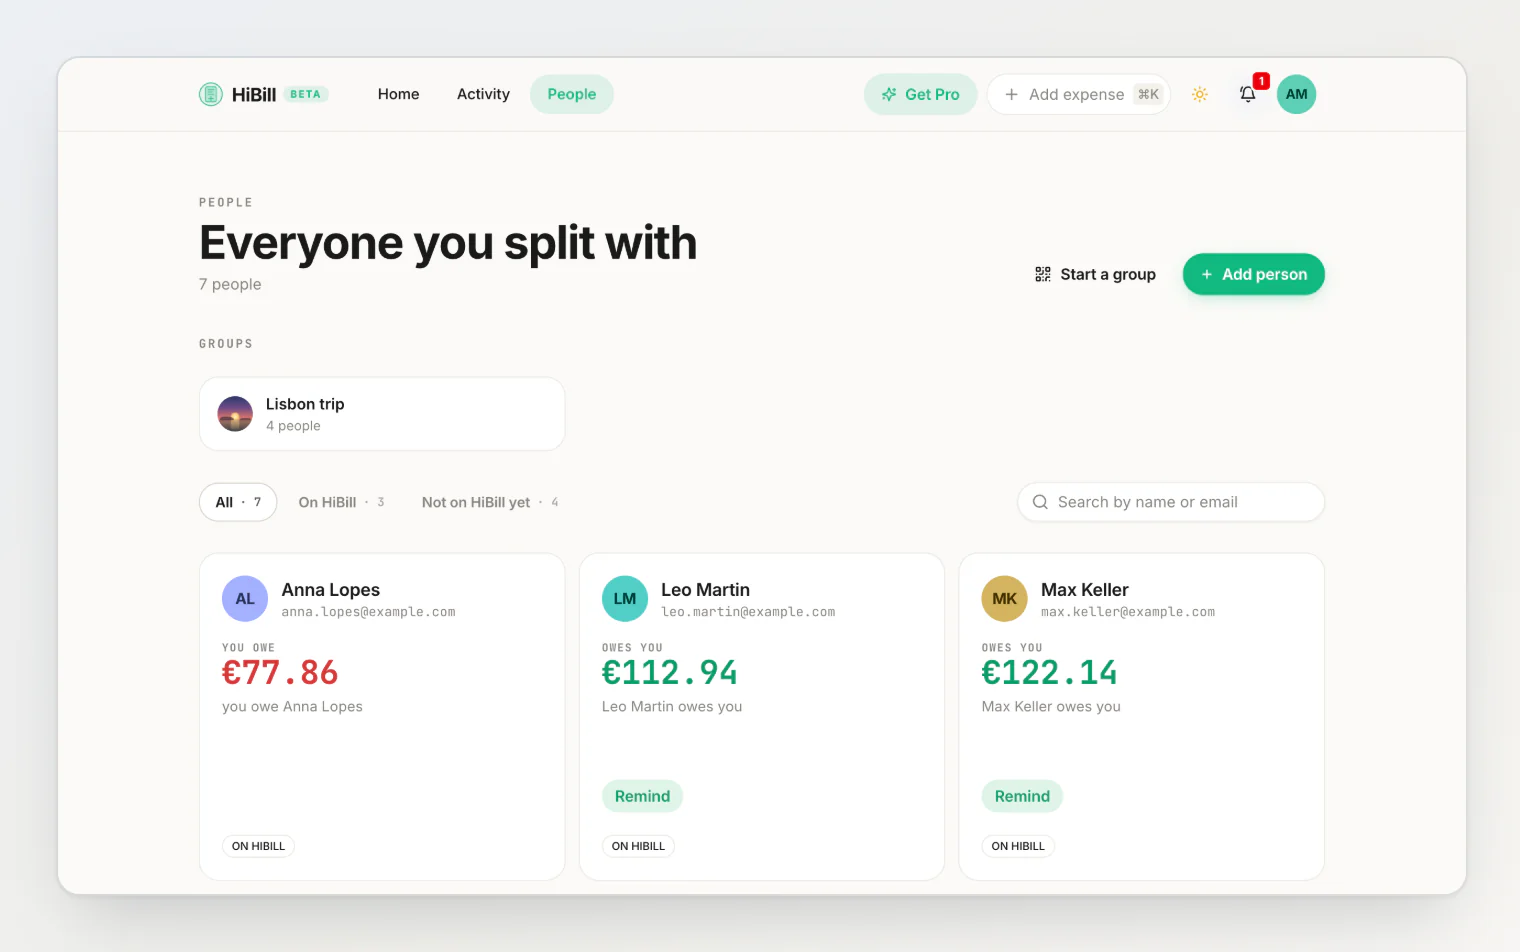
O que separa um bom app de um app de notas digital:
Saldos, não só listas. A ferramenta faz a compensação: três jantares, um pagamento e um ingresso adiantado viram um número só por pessoa.
Os dois tipos de lançamento. Dinheiro que você gastou com alguém e dinheiro que passou de um para o outro são acontecimentos diferentes; o controle precisa registrar os dois e mantê-los na mesma linha do tempo.
Sem cadastro do outro lado. Você deve conseguir controlar o saldo com qualquer pessoa — como contato provisório —, tenha ela instalado alguma coisa ou não. Se ela entrar depois, o histórico se junta.
Busca. “Aquela coisa no aeroporto em junho” tem que dar para achar pela pessoa, pelo valor ou pela anotação que você rabiscou.
Uma visão em comum quando os dois quiserem. A propriedade mais forte que um registro pode ter é que as duas partes vejam o mesmo número. Esse fato, sozinho, desfaz a maioria das discussões antes de elas começarem.
É nessa categoria que o HiBill está: um controle discreto por pessoa, em que despesas e pagamentos dividem a mesma linha do tempo, os saldos aparecem em linguagem simples (“Max Keller deve a você” embaixo do valor, em vez de uma linha seca de tabela) e você pode dar um toque em alguém com um lembrete, em vez de escrever do zero uma mensagem constrangedora.
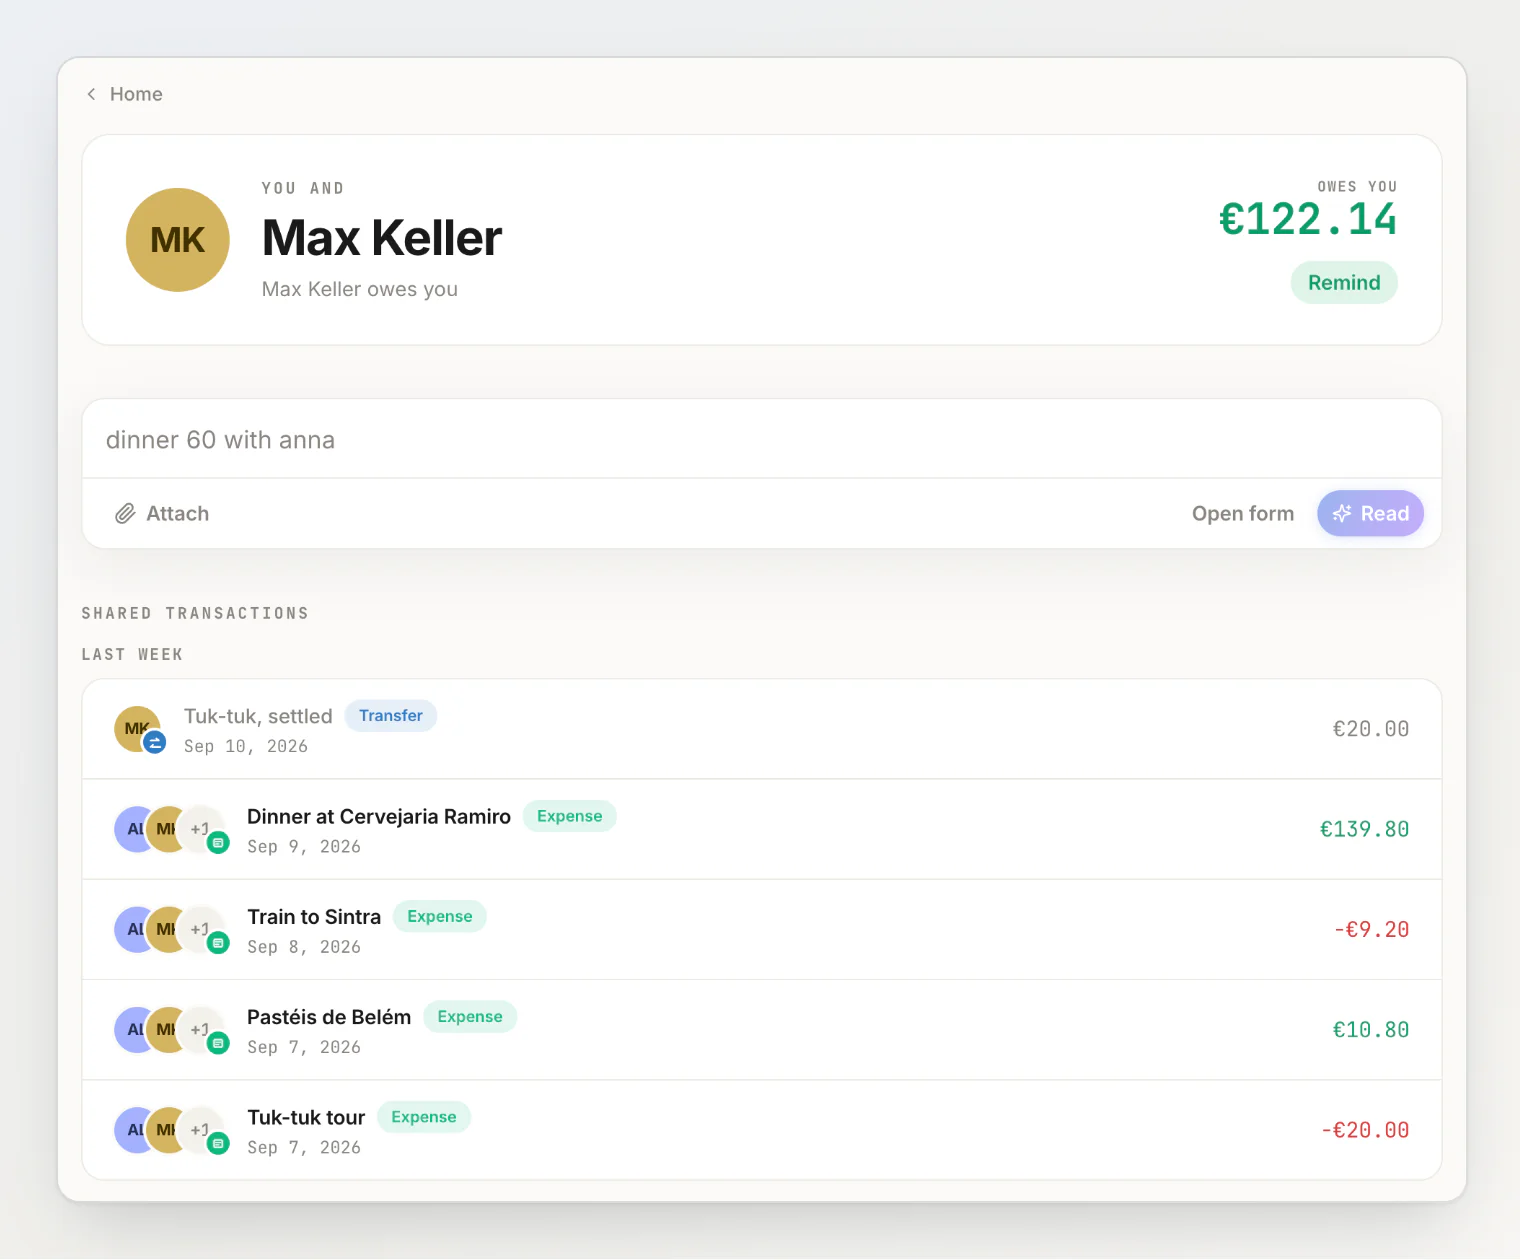
Onde falha: no mesmo lugar em que todo sistema falha — a disciplina de lançar. Um app reduz o custo de registrar a segundos, mas segundos ainda exigem o hábito. Nenhuma ferramenta sobrevive ao “depois eu coloco”.
Veredito: o único jeito que passa de um punhado de dívidas sem desandar.
O hábito que faz qualquer sistema funcionar
Seja qual for o jeito que você escolher, uma regra faz a maior parte do trabalho: registre no momento em que o dinheiro se move. Quando pagar a conta, anote antes de guardar o cartão. Quando alguém te pagar, registre antes de agradecer. Um sistema atualizado em tempo real é confiável; um sistema atualizado uma vez por semana é ficção bem formatada.
E uma regra para o lado humano: o registro serve para ajudar a memória, não para virar arma. O sentido de saber quem te deve dinheiro é ficar tranquilo com isso — emprestar cinquenta sem um nó no estômago, porque nada mais depende da sua memória. Controle com discrição, acerte com carinho e deixe o registro lembrar por você.
Continue lendo
Como cobrar um amigo que te deve dinheiro sem criar climão — o que dizer quando um saldo já está parado há tempo demais.
Simplificação de dívidas: como dívidas em círculo se anulam — por que sobram menos saldos para controlar quando as dívidas andam em círculo.
Como dividir despesas com quem não tem o app (e nem quer baixar) — como manter um registro com um amigo que nunca instala nada.