Alguém te deve €80. Já faz seis semanas. Você pensou nisso umas vinte vezes, escreveu uma mensagem duas vezes e não mandou nada.
Isso é quase universal. Pesquisas sobre empréstimos entre amigos mostram, de forma consistente, que a maioria das pessoas prefere dar o dinheiro como perdido a cobrar uma segunda vez — e que uma parcela considerável das amizades já foi abalada por uma dívida não paga que, em termos absolutos, era pequena.
O estranho é que, normalmente, quem deve não está fugindo de você. A maioria das dívidas não pagas entre amigos é questão de logística, não de caráter: a pessoa esqueceu, queria pagar quando caísse o salário, não tinha certeza do valor exato e nunca tirou a dúvida. Mas, de fora, esquecimento e fuga parecem iguais — e quanto mais tempo ninguém fala nada, mais o silêncio começa a parecer prova.
Por que é tão difícil cobrar
Vale entender, porque a dificuldade é estrutural, e não uma falha sua.
Dinheiro muda o tom da amizade. Amizades funcionam na base da reciprocidade informal — essa rodada é sua, a última foi minha, ninguém está contando. Uma dívida explícita, com um número, é outro tipo de relação, e cobrar obriga a trocar de uma para a outra no meio da conversa.
Cobrar parece acusação. “Você pode me pagar?” traz implícito um “você não me pagou”, que traz implícito um “você ia esquecer”. Nada disso é intencional, e tudo isso se ouve.
A incerteza aumenta a demora. Se você não tem certeza absoluta se eram €80 ou €75, ou se a pessoa já cobriu parte disso com aquele táxi, não dá para cobrar com clareza — e, em vez de fazer uma pergunta vaga, a maioria não pergunta nada.
O tempo piora tudo, para os dois lados. Cada semana que passa aumenta o custo de tocar no assunto, porque agora você também tem que explicar por que deixou passar tanto tempo. O constrangimento de quem deve cresce junto, o que torna menos provável que a pessoa puxe o assunto, não mais.
Essa última dinâmica é a mais importante. Os dois estão esperando o outro tirar o climão, e é justamente a espera que cria o climão.
Antes de cobrar: acerte o número
Metade dessas conversas dá errado por um motivo que não tem nada a ver com a relação. Você diz €80, a pessoa lembra de €65, e agora a conversa é sobre a memória de quem é melhor, e não sobre um pagamento.
Resolva isso antes de abrir a boca. Qual foi a despesa, qual era a parte da pessoa, se já foi paga alguma coisa, se tem algo que você deve a ela e que entra na conta.
Se você tem um registro, isso leva dez segundos. Se não tem, reconstrua com honestidade e esteja disposto a dar o benefício da dúvida em tudo o que for ambíguo — ceder €10 sai barato perto de uma discussão.
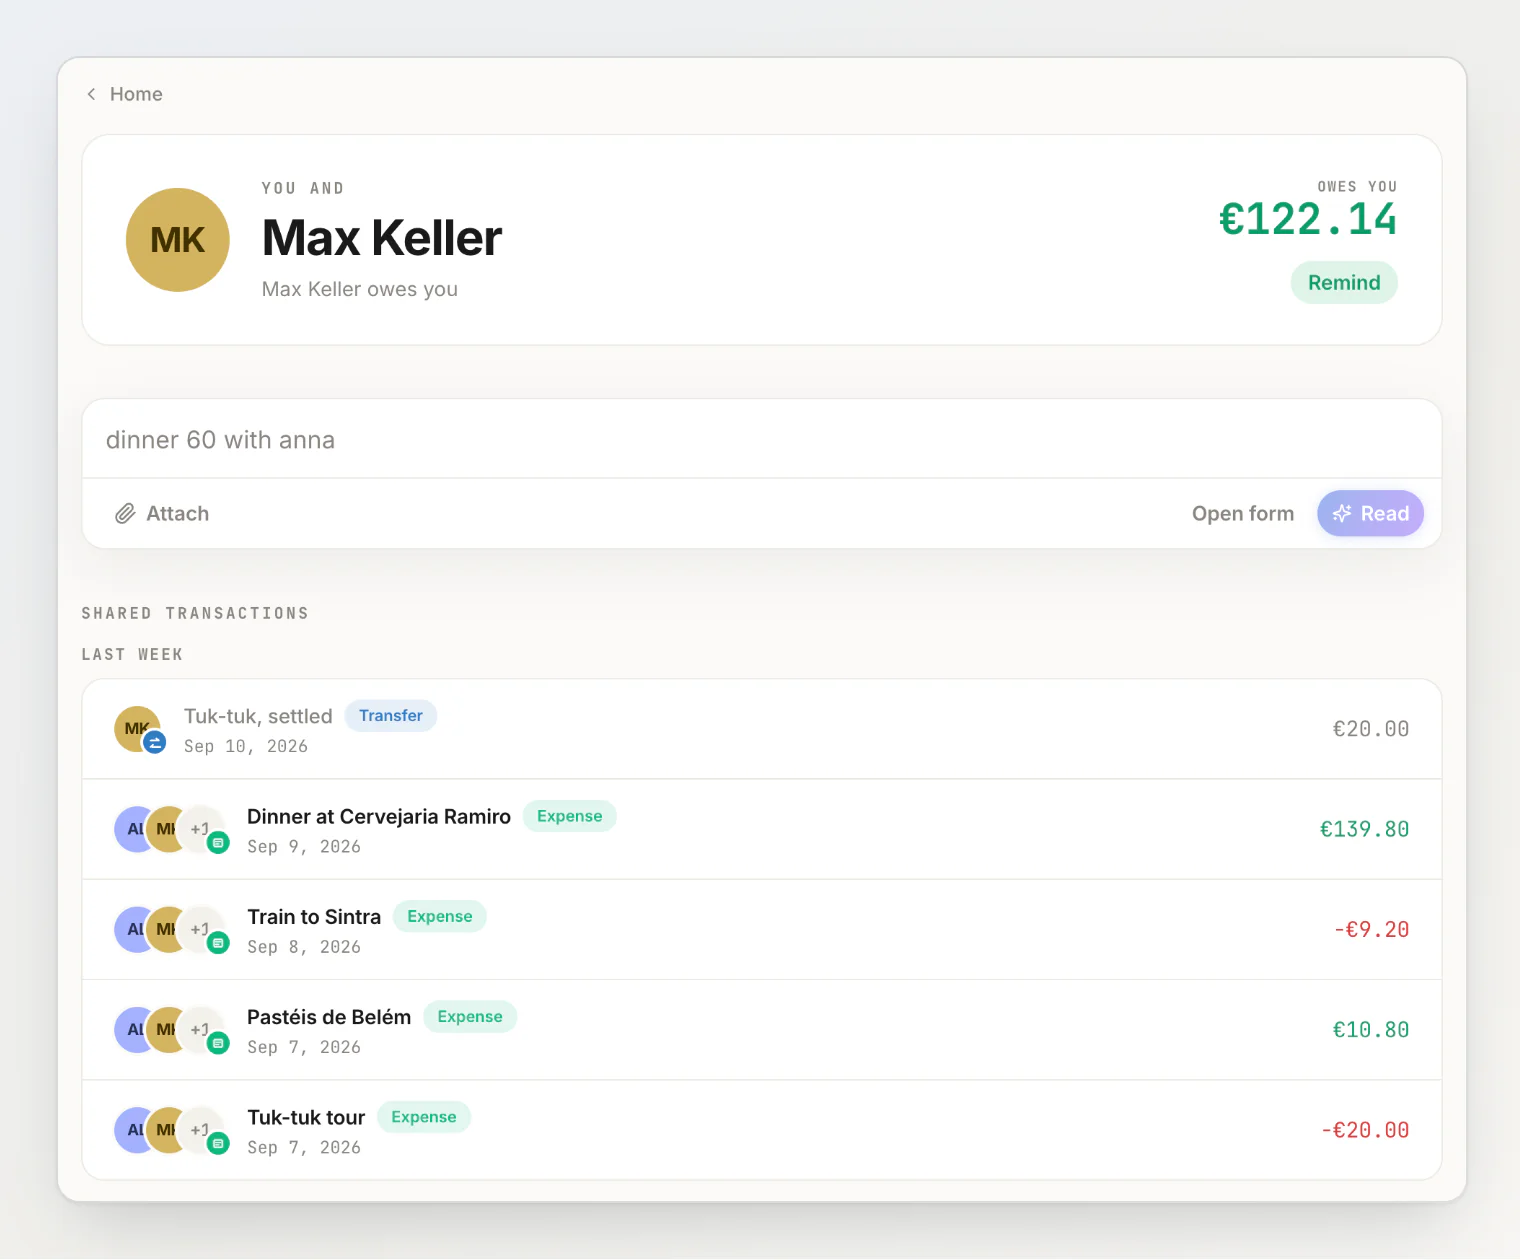
Esse é o argumento prático mais forte para registrar os gastos em comum na hora, em vez de confiar na memória. No HiBill, um saldo é sempre entre duas pessoas, em uma moeda: você abre o perfil da pessoa e vê todo o histórico a dois — cada despesa, cada pagamento, quanto tudo dá agora. O número não é a sua versão contra a versão dela. É só o que o registro diz, e isso é muito mais fácil de mandar para alguém.
O que dizer, na prática
A mecânica importa mais do que as pessoas imaginam. Quatro coisas fazem a cobrança funcionar.
Seja específico
Cobranças vagas são fáceis de adiar e fáceis de lembrar errado. “Você ainda me deve umas coisas” ganha um dar de ombros. “Você me deve €80 das passagens para Barcelona” ganha um pagamento.
Diga o valor e a que ele se refere. Se dá para mandar o registro em si — a transação, o recibo —, mande isso em vez de descrever. Se a pessoa está no HiBill, mostre a transação — ela também aparece no histórico a dois dela; se não está, mande uma foto do recibo. Qualquer um dos dois transforma “acho que foi uns oitenta” em algo que ela pode ver. (Compartilhar uma conta por link público é outra ferramenta: ele abre a divisão para cada um reivindicar a própria parte.)
Dê uma saída fácil
O jeito mais eficaz de falar dá à outra pessoa uma forma de não ter tido culpa. Não custa nada a você e tira a defensiva que transforma uma troca de duas mensagens numa tarde ruim.
Oi! Acho que aqueles €80 das passagens ainda tão em aberto, né? Sem pressa, só tô organizando minhas contas.
O “sem pressa” faz um trabalho de verdade aqui. Mostra que é uma questão de organização, e não uma mágoa — o que quase sempre é verdade e raramente fica claro.
Facilite ao máximo o pagamento
Cada passo extra é uma chance de adiar. Mande sua chave Pix na mesma mensagem. Não faça ninguém sair procurando os seus dados.
Metade das dívidas pequenas não pagas continua sem pagar porque pagar exigia três passos e a pessoa estava no ônibus.
Cobre uma vez e espere
Uma mensagem clara. Depois, deixe passar uma ou duas semanas antes de qualquer outra coisa. Insistir depois de três dias soa como ficar no pé, e ficar no pé muda o tom da relação muito mais do que a dívida.
Se você usa uma ferramenta para isso, isso deveria vir embutido. O HiBill limita os lembretes de pagamento a um por pessoa por dia, de propósito — um toque que pode ser usado como arma deixa de ser um toque.
Mensagens prontas para cobrar
Recente e pequeno.
Oi! Me manda os €24 do jantar quando puder? Sem pressa.
Mais antigo, e você está sem graça com a demora.
Já passou da hora de eu falar disso — aqueles €80 das passagens ainda tão em aberto? Esqueci completamente até olhar meu extrato.
Assumir parte da demora não é desonesto: você também deixou passar. Isso deixa a coisa toda equilibrada.
A pessoa pode realmente não saber.
Não sei se isso chegou a ser resolvido — aqui do meu lado constam €80 em aberto da viagem pra Barcelona. Bate com o que você tem aí?
Perguntar se bate é o movimento mais útil que existe. Transforma uma cobrança numa conferência, e, se o número da pessoa for diferente, você descobre agora, e não no meio de uma discussão.
Um valor maior, ou um empréstimo de verdade.
Queria falar com você sobre os €600 — ainda dá pra resolver este mês, ou ajudaria dividir em algumas parcelas?
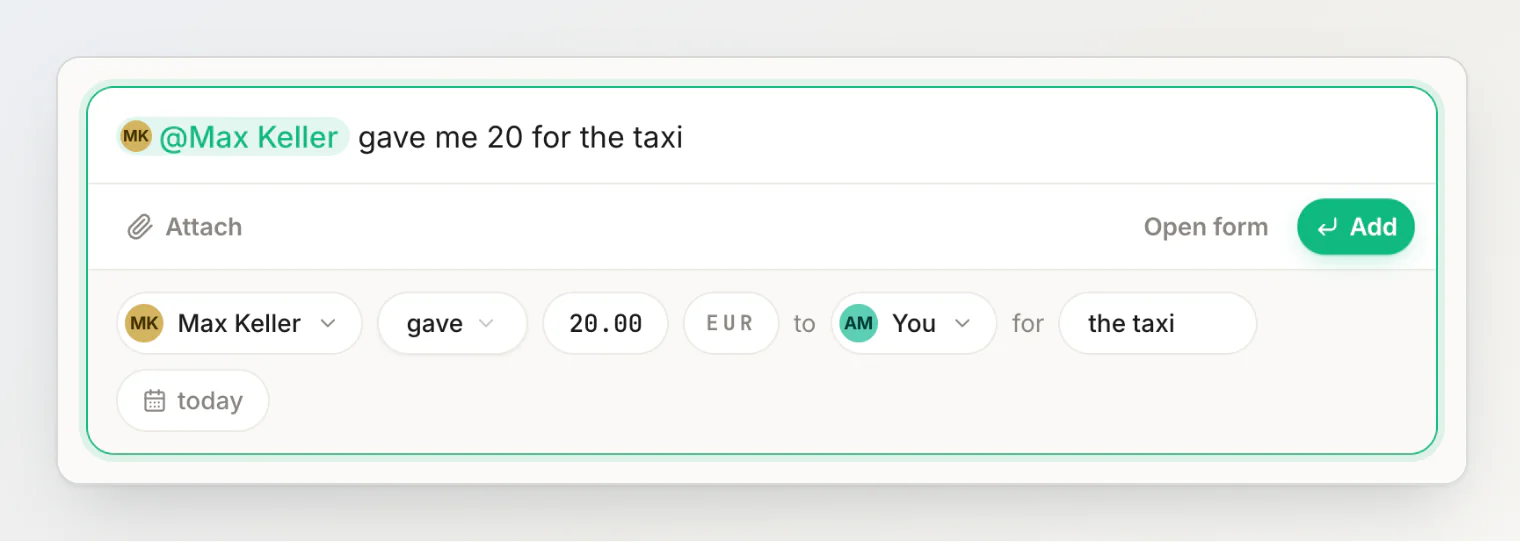
Oferecer o parcelamento primeiro tira da pessoa a necessidade de admitir que não pode pagar. Pagamentos parciais costumam ser muito melhores do que esperar o valor inteiro ficar possível: quem paga €200 de €600 hoje está €200 mais perto de quitar do que quem pretende pagar €600 um dia. Acertar as contas no HiBill é só uma transferência que move o saldo, e ela não precisa zerá-lo. Quando um pagamento chegar, escreva do jeito que você falaria — Max me deu 20 pelo táxi — e a revisão mostra que é dinheiro vindo para você antes de você adicionar.
A pessoa disse que ia pagar e não pagou.
Oi, a transferência saiu aí? Aqui não caiu nada — vai ver deu algum erro.
Parta do princípio de que foi uma falha técnica. Às vezes é verdade, e, quando não é, dá à pessoa um jeito elegante de resolver hoje mesmo.
Quando a pessoa não paga
Segunda cobrança, depois de duas semanas
Direta, ainda simpática, sem mágoa acumulada.
Oi — ainda não caiu nada dos €80. Consegue me dizer quando dá pra resolver?
Peça informação, não dinheiro. “Quando você consegue” é muito mais difícil de deixar sem resposta do que “você pode pagar”, e a resposta te diz em que situação você está.
Se a pessoa não tem como pagar
Às vezes a resposta é que ela não tem o dinheiro. Esse é um problema diferente de fugir da dívida, e a reação também deve ser diferente.
Ofereça um cronograma — €20 por mês durante quatro meses transforma um valor impossível num possível e dá aos dois algo concreto para acompanhar. Registre os pagamentos conforme chegam, para que os dois vejam o saldo diminuindo. Ver um número cair é uma das poucas coisas que mantêm esse tipo de combinado de pé.
E seja honesto consigo mesmo sobre o limite. Se a pessoa não pode pagar e o valor é pequeno, perdoar a dívida de propósito é uma opção legítima — e muito melhor do que um calote em câmera lenta, porque é você quem escolhe e a história acaba ali. Diga uma vez, com clareza, e nunca mais toque no assunto. Dívida perdoada que você continua mencionando não está perdoada.
Se a pessoa não quer pagar
É raro, mas acontece. Nesse ponto, o dinheiro e a amizade viraram a mesma pergunta, e você tem que responder.
Diga com clareza, uma vez: isso importa para mim, está afetando como eu me sinto, eu queria resolver. Sem ultimato, sem envolver outras pessoas, sem expor no grupo.
Se não funcionar, decida quanto a relação vale e aja de acordo. A única coisa a não fazer é ficar nesse looping para sempre — cobranças repetidas sem resposta desgastam muito mais do que €80 dados como perdidos jamais desgastariam.
Mantenha o registro correto de qualquer jeito. Não apague a transação para fazer o sentimento passar. Um registro honesto com um saldo em aberto é uma posição muito melhor do que um registro apagado e uma mágoa — e, se a pessoa voltar daqui a seis meses querendo resolver, o número ainda está lá.
Como parar de precisar cobrar
A melhor versão dessa conversa é a que nunca precisa acontecer, e isso é basicamente questão de alguns hábitos.
Registre na hora. Quinze segundos na porta do restaurante valem mais do que reconstruir de memória seis semanas depois, e tiram a incerteza que impede as pessoas de cobrar. Como registrar sua primeira conta dividida mostra o passo a passo do começo ao fim.
Tenha um registro em comum. Um registro compartilhado, em que as duas pessoas veem os mesmos números, não é vigilância, é o contrário — ninguém precisa manter uma contagem particular, e nenhum dos dois fica no papel de quem cobra. As duas partes verem o mesmo registro é o motivo pelo qual convidar alguém vale os trinta segundos.
Acerte pouco e sempre. Um saldo de €40 acertado todo mês nunca vira um saldo de €600 que ninguém quer discutir. A frequência faz mais diferença aqui do que qualquer técnica.
Deixe cada um reivindicar a própria parte. Numa conta grande de grupo, o problema de correr atrás dos outros é em grande parte criado por nós mesmos — uma pessoa reconstrói o que nove pessoas comeram e depois cobra cada uma separadamente. Compartilhe a conta e deixe cada um reivindicar o que consumiu. O que ninguém reivindica fica com quem pagou, então nada fica pendurado.
Diga o que você está fazendo. Um “vou lançar no app” na hora de pagar transforma uma dívida não dita numa dívida reconhecida, sem confronto nenhum. Quase todo o constrangimento mora em dívidas que nunca foram combinadas como dívidas.
Não empreste mais do que você daria. A regra mais antiga, e ainda a melhor. Acima de certo valor, pergunte a si mesmo se você ficaria em paz sem nunca mais ver esse dinheiro. Se não, é melhor saber disso antes de transferir, e não depois.
Perguntas frequentes
Quanto tempo esperar antes de cobrar? Para valores pequenos, entre pessoas que você vê com frequência, uma ou duas semanas é normal — tempo suficiente para não parecer exigente e curto o bastante para os dois ainda lembrarem. Para um empréstimo de verdade, cobre na data que vocês combinaram. Se vocês não combinaram uma data, o erro de verdade foi esse, e vale corrigir no próximo.
É falta de educação cobrar um amigo? Não. Falta de educação muito maior é guardar rancor de alguém em silêncio, por meses, por causa de um valor que a pessoa nem sabe que deve. A quebra de etiqueta não é a cobrança — é a contagem silenciosa.
E se o valor for pequeno? Cobre mesmo assim, se isso te incomoda. “Pequeno” é relativo, e o ressentimento não acompanha o tamanho do número: tem gente que terminou amizade por €30 que nunca mencionou. Se realmente não te incomoda, deixe pra lá de vez e pare de controlar.
É melhor mandar um lembrete pelo app do que uma mensagem? Um lembrete pelo app é útil porque é inequívoco, traz o valor exato e é impessoal de um jeito que tira um pouco do peso. Mas não substitui uma mensagem de verdade quando a relação está estremecida ou o valor é alto. Use o app para o número; use suas próprias palavras para a conversa.
E se a pessoa disser que o valor está errado? Ótimo — esse é um problema que tem solução, e muito melhor do que o silêncio. Compare os registros. Se você tem o recibo anexado à transação, a maioria das discussões acaba numa mensagem. Se for realmente ambíguo, divida a diferença; a boa vontade vale mais do que os €12.
Vale a pena emprestar dinheiro para amigos? Às vezes, e muitas vezes é a coisa certa a fazer. A versão que funciona: combine o valor, combine mais ou menos quando, anote num lugar que os dois possam ver e não empreste um valor cuja perda mudaria o que você sente pela pessoa.
Resumindo
Acerte o número primeiro. Seja específico. Dê uma saída fácil. Facilite o pagamento. Cobre uma vez e espere. Suba o tom devagar, e só se precisar.
E depois organize as coisas para quase nunca precisar fazer nada disso — registre na hora, mantenha o registro em comum, acerte pouco e sempre. Quase todo o constrangimento de cobrar vem do fato de que ninguém anotou nada.
Continue lendo
5 jeitos de controlar quem te deve dinheiro (e qual dá certo) — o registro que torna o número fácil de mandar desde o começo.
Como dividir despesas com quem não tem o app (e nem quer baixar) — como manter um registro em comum com um amigo que nunca instala nada.
Como dividir a conta em grupo grande sem fazer conta na mesa — deixe cada um reivindicar a própria parte em vez de correr atrás de nove pessoas.