Vous partez en voyage. Certaines choses se paient en euros, quelques-unes en livres avant le départ, un taxi en francs suisses pendant une correspondance. À la fin, vous devez de l’argent à votre ami dans trois devises.
La plupart des apps vous affichent un seul chiffre. HiBill vous en affiche trois.
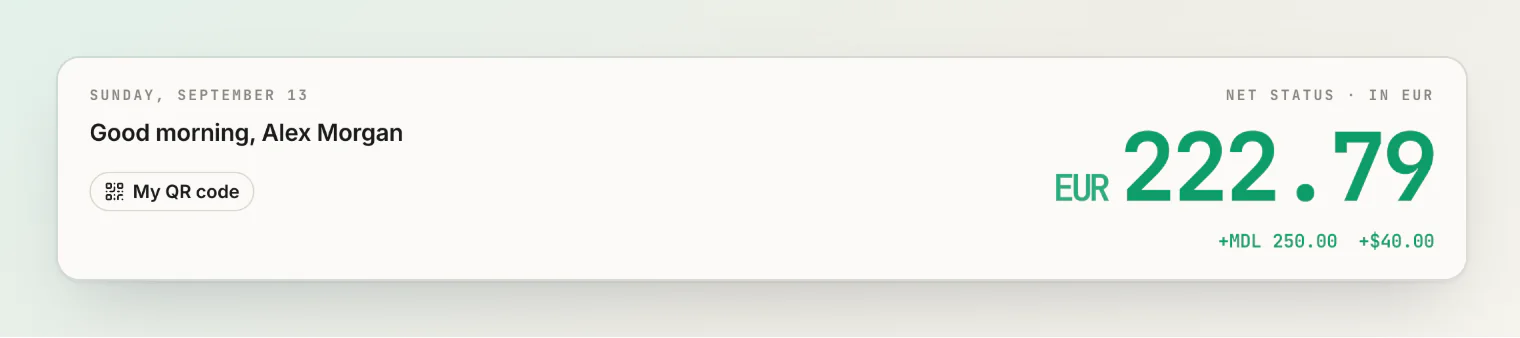
C’est un choix délibéré, qui passe parfois pour une fonctionnalité manquante. Il mérite donc une explication.
Le problème d’un chiffre unique
Pour ramener €40, £15 et CHF 20 à un seul chiffre, il faut bien que quelque chose choisisse des taux de change. Et vous voilà aussitôt face à des questions qui n’ont pas de bonne réponse :
Le taux de quel jour ? Celui de chaque dépense, ou celui d’aujourd’hui ? Ils diffèrent, parfois beaucoup. Si vous prenez celui d’aujourd’hui, ce que quelqu’un doit change chaque matin pendant qu’il dort, sans que personne ait rien fait.
Le taux de qui ? Le taux interbancaire, ou celui, bien moins flatteur, que sa banque a réellement appliqué ? La carte qui a payé a subi un vrai taux, avec une vraie marge. Un chiffre au taux interbancaire est plus propre, et plus faux.
Et au moment de payer ? Il réglera à un quatrième taux, à une date future, que personne ne peut connaître aujourd’hui.
Chacune de ces questions a une réponse défendable, et chaque combinaison donne un total différent. L’app en affiche un, avec assurance, sans montrer son raisonnement — et voilà deux amis devant un chiffre à l’écran qu’aucun des deux ne peut refaire ni vérifier.
Le vrai problème est là. Pas que la conversion soit imprécise, mais qu’elle soit invérifiable. Le chiffre affiché par l’app devient l’avis d’un tiers que les deux doivent croire sur parole, précisément au moment où vous cherchez à vous mettre d’accord.
Ce que nous faisons à la place
Dans HiBill, un solde se tient par personne et par devise. Ouvrez la fiche de Marco, et vous pourriez voir :
Vous devez à Marco €40.00 £15.00
Deux faits, vérifiables l’un comme l’autre. Vous avez payé certaines choses en euros et d’autres en livres, et les voici. Aucun des deux chiffres ne bouge tant que personne n’enregistre de transaction.
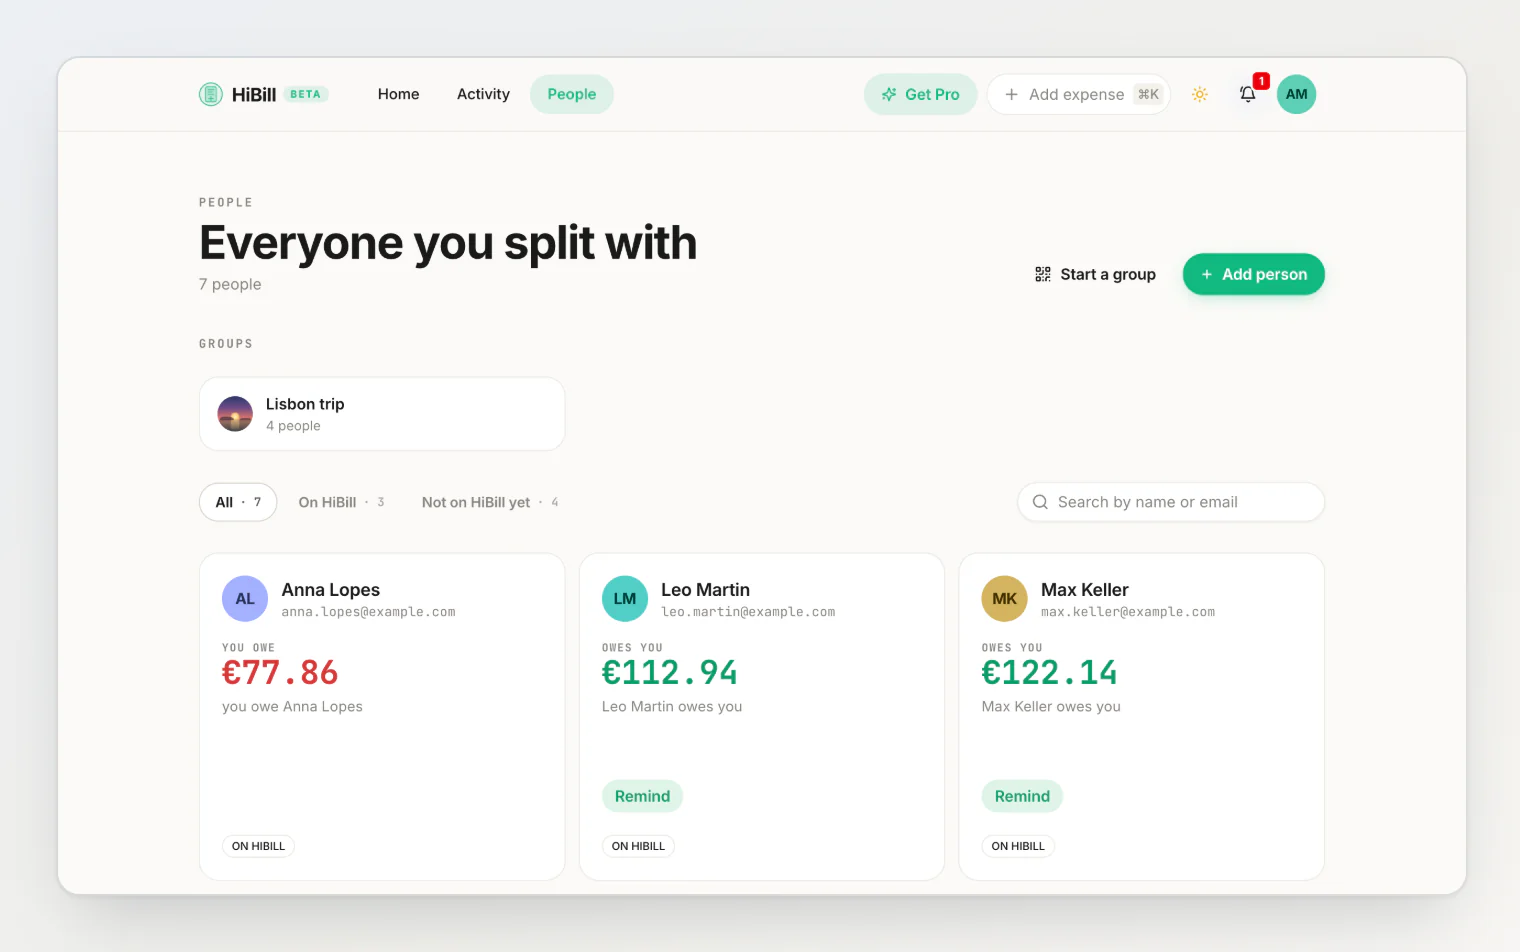
Le règlement fonctionne de la même façon. Vous réglez les euros par un virement en euros et les livres par un virement en livres, ou bien vous vous mettez d’accord sur un taux entre vous, vous payez en une fois, et vous enregistrez un virement en euros et un virement en livres, chacun du montant qu’affiche son solde, pour être quittes dans les deux devises. Le taux, c’est à vous deux de le fixer — HiBill n’en fabrique pas.
C’est déjà ce que font les gens
Le meilleur argument, c’est que ça colle à la façon dont la conversation se passe vraiment. Personne ne dit « l’app dit que tu me dois 71 euros 40 ». On dit plutôt :
Tu me dois encore l’hôtel — c’était 40 euros — et les billets de train en livres.
Deux devises, deux faits, aucun taux nulle part. L’app qui vous montre deux chiffres ne fait pas preuve de paresse ; elle décrit la réalité, à savoir que deux choses distinctes se sont passées dans deux unités distinctes.
Quand un taux est vraiment nécessaire — quelqu’un veut tout rembourser d’un coup —, c’est une négociation entre deux personnes, pas un calcul. « Disons 70 et on est quittes » est un règlement parfaitement valable, et HiBill en enregistrera volontiers le résultat : chaque solde remboursé dans sa propre devise. Ce qu’il ne fera pas, c’est inventer ce chiffre à votre place et le présenter comme un fait.
Le compromis, dit franchement
Vous n’avez pas de chiffre unique « total dû » toutes devises confondues. Le haut de l’accueil affiche en grand votre solde dans votre propre devise, et chaque autre devise se tient à côté, avec son propre montant — jamais fondue dans le total.
Nous pensons qu’un écran un peu moins net est un prix honnête pour des chiffres que deux personnes peuvent vérifier. Le rôle d’une app de dépenses est d’éviter les disputes, et un chiffre tiré d’un taux de change qu’aucun des deux n’a choisi est un bon moyen d’en déclencher une.
Les détails pratiques
38 devises sont prises en charge.
La devise se choisit à chaque transaction, pas pour tout le compte — un voyage produit donc naturellement un historique en plusieurs devises, sans avoir à changer de mode.
Le scan de reçus détecte la devise sur le reçu lui-même, l’endroit où l’automatisme est le plus utile. Scanner un dîner à Lisbonne alors que votre compte est en livres vous donne une transaction en euros.
Les montants sont stockés en unités mineures entières. Pas de virgule flottante, donc pas de centime surgi de nulle part après assez d’additions.
Le multidevise est inclus dans toutes les offres, Free compris. Aucune offre premium n’est nécessaire pour utiliser l’argent de plus d’un pays.
À lire aussi
Comment fonctionne HiBill : un carnet de comptes discret entre amis — tout le modèle en une seule lecture : les personnes, les soldes et les deux types de transaction.
Partager des dépenses en plusieurs devises sans se disputer — le côté pratique : noter et régler un voyage payé en plusieurs devises.
Utiliser plusieurs devises — où se choisit la devise, comment les soldes l’affichent et comment régler chacune.