Deux personnes partent à Tokyo. L’une paie ¥18,000 pour l’hôtel ; l’autre paie €62 pour le train de l’aéroport, au retour en Europe. Une semaine plus tard, l’app annonce que l’une doit €47.13 à l’autre.
D’où sort ce chiffre ? Le taux de quel jour ? Voudra-t-il encore dire la même chose mardi prochain ? Et si elles règlent en euros, est-ce que quelqu’un est vraiment rentré dans ses frais ?
Partager des dépenses en plusieurs devises, c’est la partie des dépenses partagées qui sème le plus de confusion sans faire de bruit, parce que les erreurs sont invisibles. Personne ne conteste un taux qu’il n’a jamais vu. On remarque seulement, vaguement, que le chiffre a bougé.
Le fond du problème : un solde converti est une photo figée
Dès que vous convertissez une dépense en devise étrangère dans votre propre devise et que vous enregistrez le résultat, vous avez figé un taux de change. Ce taux est un fait qui concerne un seul moment. La dette, elle, survit à ce moment.
À partir de là, trois choses se passent mal.
Le taux bouge, la dette non. Vous enregistrez un hôtel à ¥18,000 à 160 JPY/EUR — €112.50. Vous réglez quatre mois plus tard à 172 — les mêmes ¥18,000 valent maintenant €104.65. Quelqu’un perd €8. Personne n’a rien fait de mal ; le chiffre a juste vieilli.
Quel taux, et qui décide. Le taux interbancaire ? Celui de votre banque ? Celui du réseau de la carte, avec sa marge de 1 à 3 % ? Ils diffèrent de plusieurs pour cent, ce qui, sur un voyage de deux semaines, fait de vraies sommes. Si l’outil a choisi en silence, personne n’a validé ce choix.
Les reconversions s’accumulent. Convertissez des JPY en EUR pour enregistrer la dépense, puis des EUR en GBP pour régler avec un ami britannique, et vous avez appliqué deux marges à un chiffre qui était au départ un simple montant en yens. Chaque étape fait perdre un peu, toujours dans le même sens.
Rien de tout ça n’est grave sur un dîner. Sur un voyage, ça s’accumule — et, pire, ça s’accumule de façon invisible : la première fois que quelqu’un s’en aperçoit, c’est quand un solde ne correspond pas à ce qu’il se rappelle avoir accepté.
La solution : enregistrer la devise réellement dépensée
La règle fiable, plus simple qu’elle n’en a l’air :
Enregistrez chaque dépense dans la devise où elle a été payée. Gardez les soldes séparés par devise. Ne convertissez que quand l’argent circule vraiment, une seule fois, par une décision visible.
Un hôtel à ¥18,000 est un hôtel à ¥18,000. Il ne devient pas €112.50 tant que personne n’a réellement changé d’argent, et d’ici là, l’enregistrer à €112.50, c’est enregistrer une opinion comme si c’était un fait.
C’est ainsi que fonctionne HiBill, volontairement. Il y a 38 devises, choisies à chaque transaction, et les soldes restent séparés par devise au lieu d’être fondus en un seul. Si vous devez €40 et £15 à quelqu’un, il affiche €40 et £15 — deux lignes, pas un seul chiffre qui serait en réalité une estimation. Ce choix est expliqué en détail dans Pourquoi nous refusons de convertir vos devises.
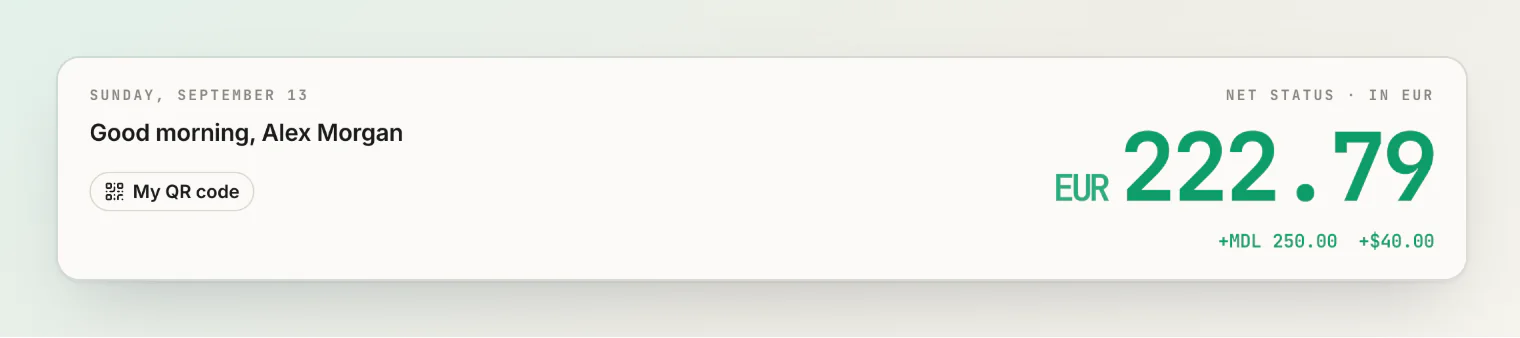
L’objection immédiate : deux lignes, c’est moins pratique qu’une. C’est vrai, et c’est tout l’intérêt. Le chiffre unique n’a jamais été plus pratique — il était juste moins honnête sur le travail qu’il cachait, et ce travail réapparaît dès que quelqu’un le conteste.
Quand il faut vraiment convertir
Parfois, impossible d’y couper. Quelqu’un vous doit ¥9,000 et n’a ni yens, ni compte au Japon, ni la moindre intention d’en avoir un jour.
Convertir une seule fois, au règlement, dans une transaction à part
Ne réécrivez pas la dépense d’origine après coup. Le dîner était en yens ; il reste en yens. Ce que vous faites est un acte distinct : accepter des euros pour solder une dette en yens, à un taux que vous avez regardé tous les deux.
Enregistrez-le comme tel — un virement des ¥9,000 qu’affiche le solde, avec une note qui précise qu’il a été payé en euros et à quel taux. Un virement ne porte qu’une seule devise : un virement en euros laisserait donc le solde en yens tel quel. L’enregistrement d’origine reste exact, et la conversion est une décision visible et datée, pas un ajustement invisible.
Choisir le taux avant d’en avoir besoin
Fixez la convention au début du voyage, quand personne ne sait encore de quel côté ça penchera. N’importe laquelle de ces options convient ; décider après coup, non :
Taux interbancaire à la date du règlement. Neutre, facile à vérifier, partage la marge équitablement.
Taux interbancaire à la date de la transaction. Le plus juste pour celui qui a avancé l’argent, puisqu’il correspond à ce qu’il a réellement déboursé.
Le taux réel de la carte de la personne qui a payé, d’après son relevé. Le reflet le plus fidèle du coût réel, mais il faut qu’elle montre une ligne de son relevé, et ça peut avoir l’air intéressé même quand ça ne l’est pas.
La raison de choisir à l’avance est simple : après coup, chaque option avantage quelqu’un, et celui qui la propose a l’air de la proposer pour cette raison.
Arrondir en faveur de celui qui doit, et passer à autre chose
Sur une dette de €200, l’écart entre les conventions de taux est en général de €2 à €6. Ça ne vaut pas une discussion avec un ami. Arrondissez généreusement, réglez, passez à autre chose. Ici, la précision coûte presque toujours plus qu’elle ne rapporte.
Frais de carte, et le piège de la DCC
Une distorsion sous-estimée. Si une personne a payé en Thaïlande avec une carte qui prend 2,75 % de frais sur les paiements à l’étranger et une autre avec une carte sans frais, elles n’ont pas supporté le même coût pour le même achat — même si les reçus sont identiques.
Deux approches raisonnables. Les ignorer, en considérant les frais comme un coût personnel lié à la carte choisie — le plus simple, et défendable. Ou les partager, en ajoutant les frais à la dépense comme partie du coût réel de l’achat de groupe. Les deux se valent comme règle. Ce qui ne va pas, c’est de ne pas avoir de règle du tout, parce qu’alors celui qui a la moins bonne carte subventionne en silence tout le monde pendant tout le voyage.
Ce qu’il faut activement éviter, c’est la conversion dynamique de devises (DCC). Quand un terminal à l’étranger vous demande si vous voulez payer dans votre devise, il vous propose de convertir à un taux en général de 3 à 7 % moins bon que celui de votre carte. Refusez toujours et payez en devise locale.
La DCC fausse aussi les comptes : le reçu affiche votre devise, donc les comptes du groupe enregistrent le montant gonflé au lieu du vrai montant en devise locale. Celui qui a passé sa carte a subi un mauvais taux pour tout le monde, et les comptes ne peuvent pas le voir.
Régler entre plusieurs devises
Réglez chaque devise dans sa propre devise chaque fois que possible. Si vous avez tous les deux un compte en euros et que la dette est en euros, c’est un virement propre, sans taux. Faites-le d’abord, pour chaque devise où c’est possible.
Ensuite, traitez les restes. En général, une ou deux devises que l’une des deux personnes n’a aucun moyen pratique de payer. Convertissez-les, une seule fois, au taux convenu, et enregistrez dans chacune de ces devises un virement du montant qu’affiche son solde, avec le taux noté.
Simplifiez d’abord, réglez ensuite. À trois ou plus, avec deux devises, on accumule un nombre étonnant de petites dettes croisées. La simplification réduit les boucles au sein de chaque devise au plus petit nombre de paiements — et comme elle fonctionne devise par devise, elle n’introduit aucune conversion que vous n’avez pas demandée. Elle crée une entrée « Simplification » visible, donc aucun solde ne bouge sans une raison qu’on peut relire ensuite.
Ne compensez pas entre devises. Si vous devez €30 à quelqu’un et qu’il vous doit £25, résistez à l’envie de dire que vous êtes quittes. Ce sont deux dettes, et dès que vous les compensez, vous avez choisi un taux sans le dire. Réglez les deux, ou convertissez délibérément.
Les bonnes habitudes
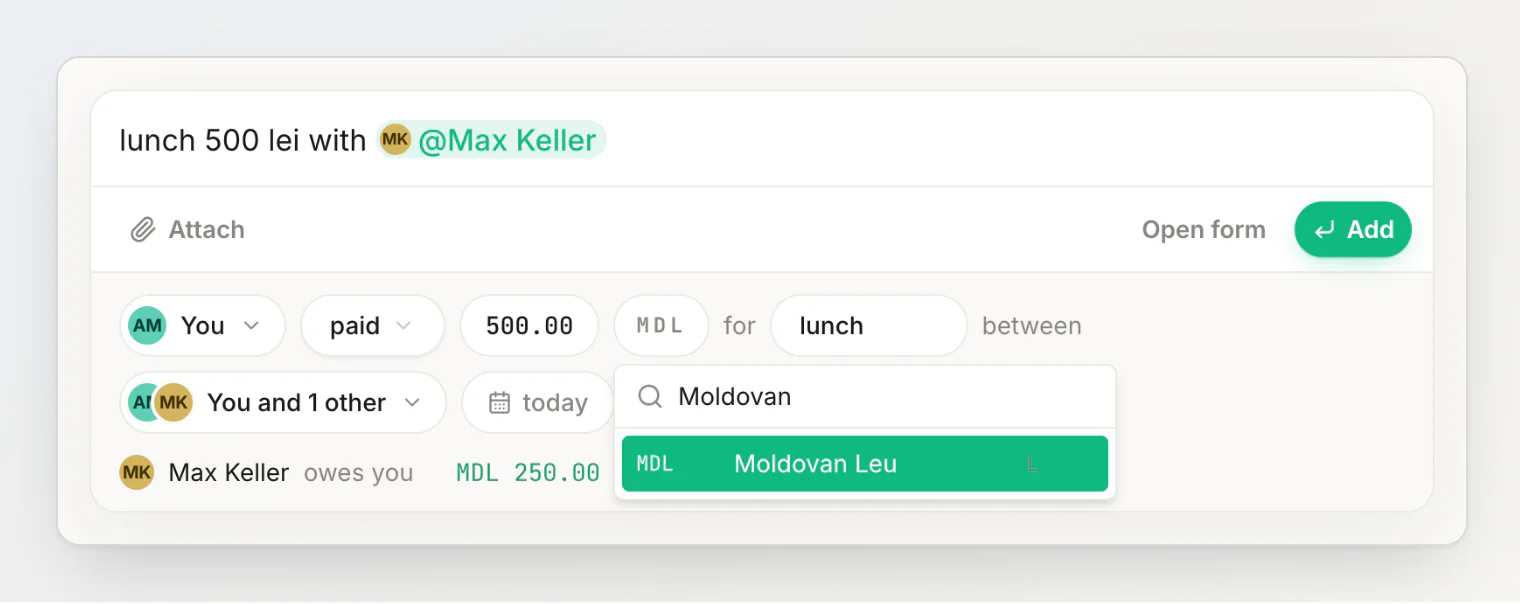
Choisissez la devise au moment de noter. La devise est une propriété de la transaction, pas du compte, et le bon moment pour ne pas se tromper, c’est devant le restaurant. Dans HiBill, elle se choisit à chaque transaction précisément pour ça. Tapez déjeuner 500 lei avec max et le récapitulatif affiche la devise reconnue dans sa propre étiquette — ici MDL. Si ce n’est pas la bonne, touchez l’étiquette pour ouvrir une liste avec recherche.
Photographiez les reçus à l’étranger. La devise, le traitement fiscal local et le montant avant DCC sont tous sur le papier, et on s’en souvient mal trois jours plus tard. Le scan récupère la devise sur le reçu, avec le total, la date et les articles.
Gare à la devise oubliée. La cause la plus fréquente d’un solde qui a l’air faux, c’est une deuxième devise cachée plus bas — vous regardez une ligne à €0 et il y a une ligne à ₺400 juste en dessous. Ce cas et les autres suspects habituels sont listés dans Pourquoi un solde semble faux.
Vérifiez les soldes en cours de route. Une mauvaise devise repérée le troisième jour, c’est une modification de deux secondes. Repérée le trentième jour, c’est une dispute sur ce que disait vraiment un reçu dans une langue que personne ne lit.
Un exemple concret
Quatre amis, dix jours, Japon et Corée du Sud.
Ils conviennent dès le départ : tout est enregistré dans la devise payée, aucune conversion pendant le voyage, règlement au taux interbancaire du jour du règlement, frais de carte à l’étranger à la charge de chacun, DCC toujours refusée.
Au dixième jour, ils ont des soldes en JPY entre les quatre, des soldes en KRW entre trois d’entre eux, et quelques dépenses en EUR pour les vols et le pass ferroviaire réservé à l’avance.
À la fin : ils simplifient chaque devise séparément — onze dettes en cours deviennent cinq paiements. Deux des quatre ont des yens retirés à un distributeur et règlent directement en yens. Les deux autres n’ont ni yens ni wons : ils convertissent les deux soldes à un seul taux interbancaire convenu, ce qui donne deux virements — un en yens, un en wons — avec le taux noté dans chacun.
Conversions sur tout le voyage : deux. Disputes : aucune. Les comptes disent toujours, à juste titre, ce que chaque dépense a coûté dans la devise où elle a été payée — les yens en yens, les wons en wons.
Questions fréquentes
Quel taux de change utiliser pour partager une dépense à l’étranger ? Idéalement aucun — enregistrez-la dans la devise où elle a été payée. Quand il faut convertir pour régler, le taux interbancaire du jour du règlement est la convention la plus facile à adopter et la plus difficile à accuser de partialité. Mettez-vous d’accord avant le voyage.
Pourquoi mon solde change-t-il alors que personne n’a rien ajouté ? Parce que quelque chose le convertit à un taux en temps réel. Un solde enregistré dans une devise fixe ne bouge pas tout seul. Si le vôtre bouge, l’outil le reconvertit à chaque affichage, et le chiffre que vous avez vu la semaine dernière n’a jamais été un engagement.
Faut-il tout convertir dans une seule devise pour faire simple ? Ça a l’air plus simple, mais ça ne l’est pas. Vous échangez un peu de netteté visuelle contre un chiffre durablement incertain, plus un choix de taux que personne n’a validé. Deux lignes honnêtes valent mieux qu’une estimation pratique — surtout le jour où quelqu’un finit par poser la question.
Comment partager une addition payée dans une devise qu’aucun de nous n’utilise chez lui ? Exactement de la même façon : enregistrez-la dans la devise de l’addition, partagez-la dans cette devise, et laissez le solde dans cette devise jusqu’au règlement. L’endroit où chacun vit concerne le règlement, pas la dépense.
Et les cryptomonnaies, ou le solde d’un portefeuille électronique ? Même principe, en plus marqué. Avec des unités volatiles, la dérive devient spectaculaire au lieu d’être discrète — une dette enregistrée dans une unité volatile peut doubler ou fondre de moitié avant d’être payée. S’il le faut, convenez de l’unité de règlement au moment de la dépense et enregistrez la dette dans cette unité.
Combien de devises HiBill prend-il en charge ? 38, choisies à chaque transaction, avec des soldes séparés par devise. Les détails sont dans Utiliser plusieurs devises.
En bref
Enregistrez dans la devise dépensée. Gardez les soldes séparés. Refusez la DCC. Convenez d’un taux avant d’en avoir besoin. Convertissez une seule fois, au règlement, dans une transaction visible avec le taux noté.
Le but : que chaque chiffre de vos comptes soit un fait que quelqu’un peut vérifier, et non une conversion que personne n’a vue passer.
À lire aussi
Partager les frais de vacances entre amis sans gâcher le voyage — le guide plus large de l’organisation d’un voyage, de la première réservation au dernier virement.
Pourquoi nous refusons de convertir vos devises — pourquoi HiBill garde chaque solde dans la devise où l’argent a été dépensé.
Suivre les dépenses d’un voyage en groupe, du départ au retour — les habitudes qui tiennent les comptes d’un voyage en ordre pendant que vous voyagez.