Quelqu’un vous doit €80. Ça fait six semaines. Vous y avez pensé une bonne vingtaine de fois, vous avez rédigé un message deux fois, et vous n’avez rien envoyé.
C’est presque universel. Les enquêtes sur les prêts entre amis le montrent régulièrement : la plupart des gens préfèrent faire une croix sur l’argent plutôt que de le réclamer une deuxième fois — et une part non négligeable des amitiés a déjà été abîmée par une dette impayée qui, dans l’absolu, était petite.
Le plus étrange, c’est que la personne qui vous doit de l’argent ne vous évite généralement pas. La plupart des dettes impayées entre amis relèvent de l’administratif, pas de la morale : elle a oublié, elle comptait le faire le jour de la paie, elle n’était pas sûre du montant exact et n’a jamais levé le doute. Mais vu de l’extérieur, l’oubli et l’évitement se ressemblent trait pour trait — et plus le silence dure, plus il finit par ressembler à une preuve.
Pourquoi c’est si dur de réclamer de l’argent à un ami
Ça vaut la peine de comprendre, parce que la difficulté tient à la situation, pas à un défaut personnel.
L’argent fait changer une amitié de registre. L’amitié fonctionne sur une réciprocité informelle — tu paies cette tournée, j’ai payé la dernière, personne ne compte. Une dette explicite, avec un chiffre, c’est un autre type de relation, et réclamer oblige à passer de l’une à l’autre en pleine conversation.
Réclamer ressemble à une accusation. « Tu peux me rembourser ? » contient un « tu ne m’as pas remboursé » implicite, qui contient lui-même un « tu allais oublier » implicite. Rien de tout ça n’est voulu, et tout s’entend.
L’incertitude fait traîner les choses. Si vous n’êtes pas tout à fait sûr que c’était €80 et pas €75, ou que votre ami n’en a pas déjà couvert une partie avec ce fameux taxi, vous ne pouvez pas demander clairement — et plutôt que de poser une question floue, la plupart des gens ne demandent rien.
Le temps empire les choses, des deux côtés. Chaque semaine qui passe rend le sujet plus difficile à aborder, parce qu’il faut maintenant aussi expliquer pourquoi vous avez attendu si longtemps. La gêne de celui qui doit grandit en parallèle, ce qui le rend moins enclin à en parler, pas plus.
C’est cette dernière dynamique qui compte. Chacun attend que l’autre rende la situation moins gênante, et c’est justement cette attente qui la rend gênante.
Avant de demander : vérifiez le montant
La moitié de ces conversations tournent mal pour une raison qui n’a rien à voir avec la relation. Vous dites €80, votre ami se souvient de €65, et voilà que la conversation porte sur qui a la meilleure mémoire plutôt que sur un paiement.
Réglez ça avant d’ouvrir la bouche. Quelle était la dépense, quelle était sa part, a-t-il déjà payé quelque chose dessus, lui devez-vous quelque chose qui vient en déduction ?
Si vous avez une trace écrite, ça prend dix secondes. Sinon, reconstituez les faits honnêtement et soyez prêt à lui laisser le bénéfice du doute sur tout ce qui est ambigu — lâcher €10 ne coûte pas grand-chose comparé à une dispute.
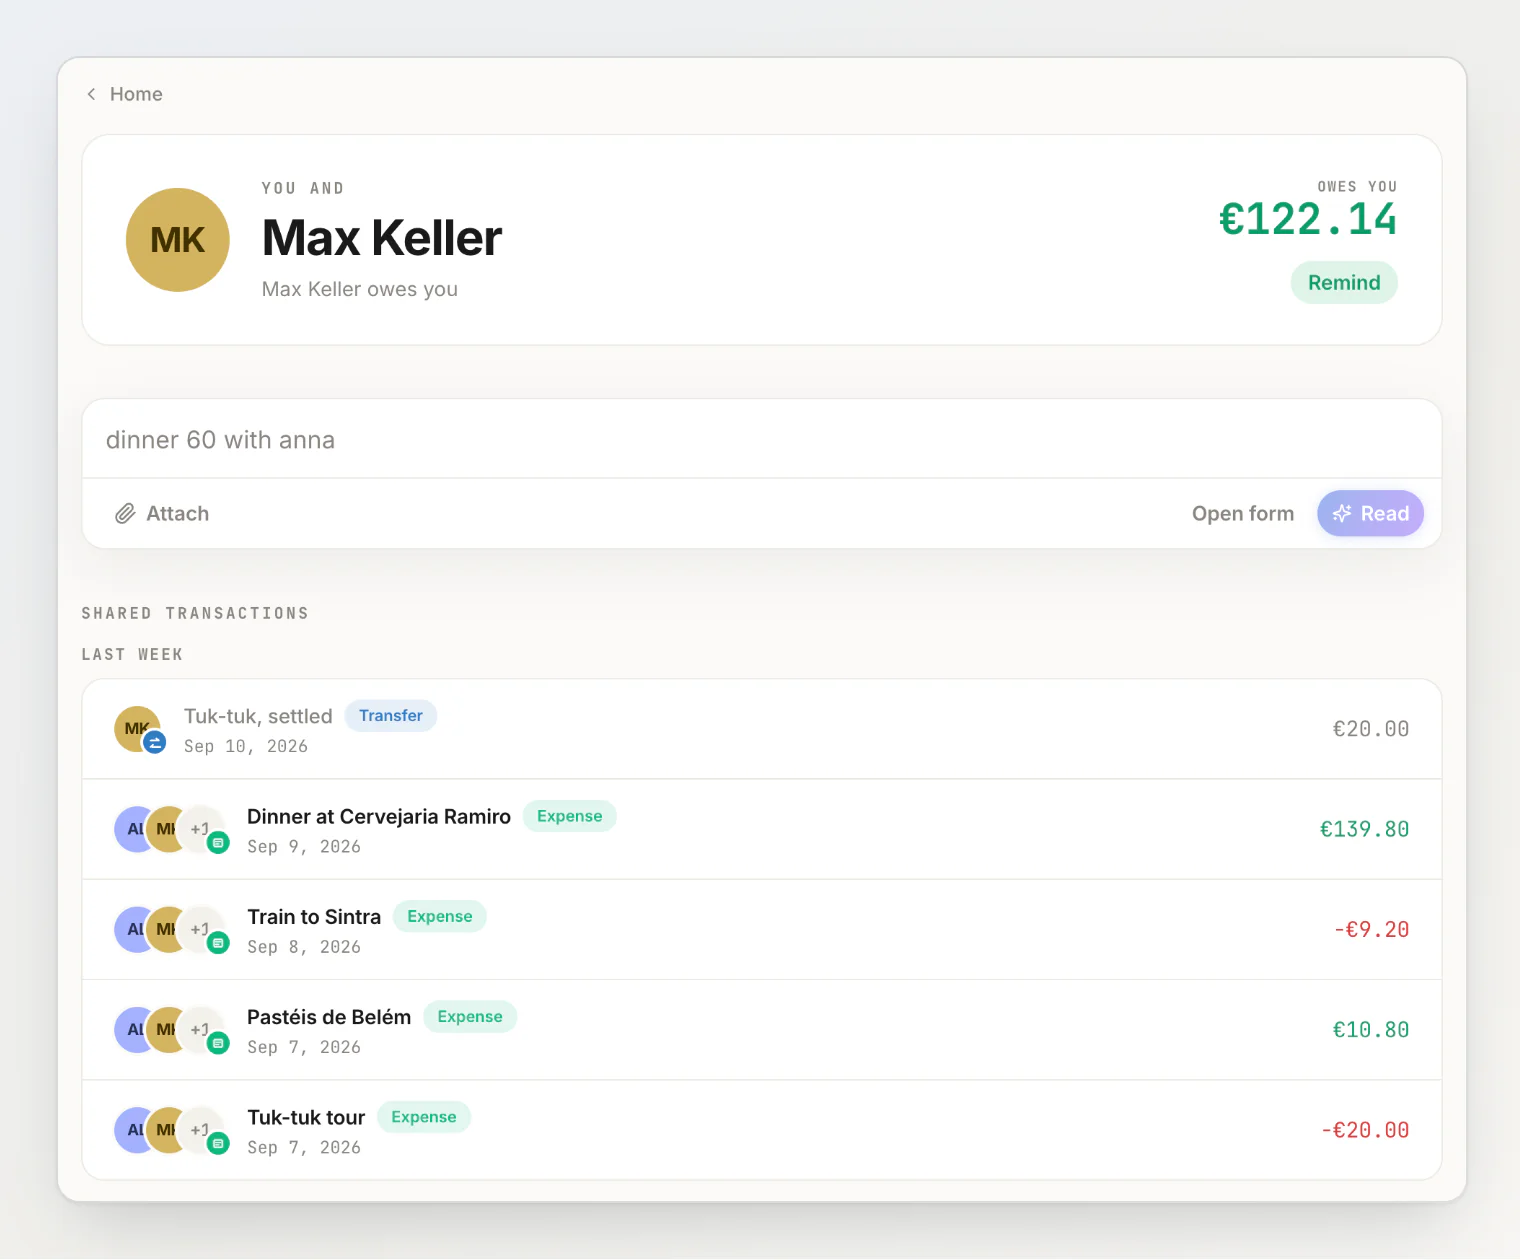
C’est l’argument pratique le plus fort pour noter les dépenses partagées au moment où elles ont lieu plutôt que de compter sur sa mémoire. Dans HiBill, un solde est toujours entre deux personnes, dans une seule devise : vous ouvrez la fiche d’une personne et vous voyez tout l’historique à deux — chaque dépense, chaque paiement, et où vous en êtes en ce moment. Le chiffre n’est pas votre version contre la sienne. C’est simplement ce que dit l’historique, et c’est beaucoup plus facile à envoyer à quelqu’un.
Quoi dire, concrètement
La forme compte plus qu’on ne le croit. Quatre choses font que la demande passe bien.
Soyez précis
Une demande vague se repousse et s’oublie facilement. « Tu me dois encore deux ou trois trucs » appelle un haussement d’épaules. « Tu me dois €80 pour les billets d’avion de Barcelone » appelle un paiement.
Donnez le montant et ce à quoi il correspond. Si vous pouvez envoyer la trace elle-même — la transaction, le reçu — faites-le plutôt que de la décrire. Si votre ami est sur HiBill, renvoyez-le vers la transaction — elle figure aussi dans son historique à deux ; s’il n’y est pas, envoyez-lui une photo du reçu. Dans les deux cas, « je crois que c’était dans les quatre-vingts » devient quelque chose qu’il peut vérifier. (Partager une transaction par lien public est un autre outil : le lien ouvre la répartition pour que chacun prenne sa part.)
Offrez-lui une porte de sortie
La formulation la plus efficace laisse à l’autre la possibilité de ne pas être en tort. Ça ne vous coûte rien, et ça désamorce la défensive qui transforme un échange de deux messages en après-midi gâché.
Coucou — je crois que les €80 des billets d’avion ne sont pas encore réglés ? Rien ne presse, je fais juste un peu de tri dans mes comptes.
Le « rien ne presse » fait un vrai travail ici. Il signale qu’il s’agit d’une question pratique et pas d’un reproche, ce qui est presque toujours vrai, mais transparaît rarement.
Rendez le paiement ultra simple
Chaque étape en plus est une occasion de repousser. Mettez vos coordonnées de paiement dans le même message. Personne ne devrait avoir à chercher votre RIB.
La moitié des petites dettes impayées le sont parce que payer demandait trois actions et que la personne était dans le train.
Demandez une fois, puis attendez
Un seul message clair. Puis laissez passer une semaine ou deux avant quoi que ce soit d’autre. Une relance au bout de trois jours donne l’impression que vous lui courez après, et courir après quelqu’un change le ton de la relation bien plus que la dette elle-même.
Si vous passez par un outil, ça devrait être prévu. HiBill limite les rappels de paiement à un par personne et par jour, volontairement — un petit rappel qui peut servir d’arme n’est plus un petit rappel.
Quelques messages types
Récent et petit.
Hello ! Tu peux m’envoyer les €24 du dîner quand tu as deux secondes ? Rien ne presse.
Plus ancien, et le délai vous met mal à l’aise.
J’aurais dû t’en parler depuis longtemps — les €80 des billets d’avion, c’est toujours en suspens ? J’avais complètement oublié jusqu’à ce que je regarde mon compte.
Prendre sur vous une part du retard n’a rien de malhonnête : vous aussi, vous avez laissé traîner. Ça rend le tout symétrique.
Il ne le sait peut-être vraiment pas.
Je ne sais pas si on avait réglé ça — de mon côté, il me reste €80 en suspens pour le voyage à Barcelone. Ça correspond à ce que tu as noté ?
Demander si ça correspond est le geste le plus utile qui soit. Ça transforme une réclamation en vérification commune, et si son chiffre est différent, vous le découvrez maintenant plutôt qu’en pleine dispute.
Un montant plus important, ou un vrai prêt.
Je voulais faire le point sur les €600 — c’est toujours jouable de régler ça ce mois-ci, ou ça t’arrangerait de l’étaler sur deux ou trois paiements ?
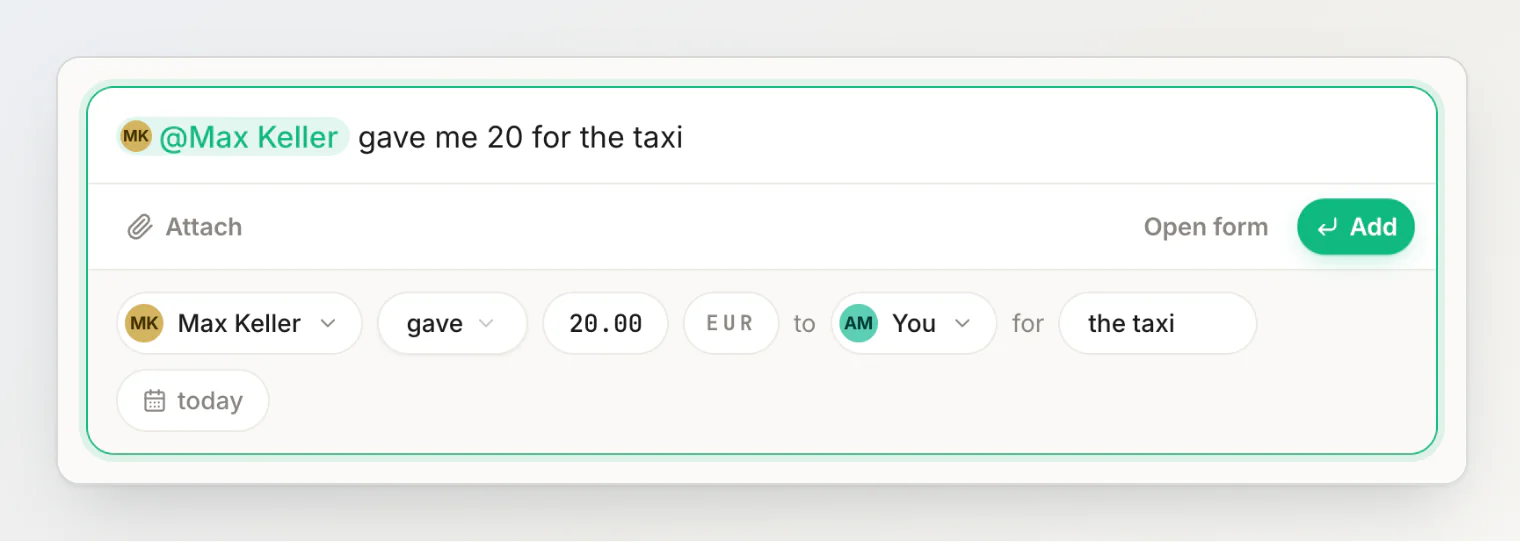
Proposer l’échelonnement d’emblée lui évite d’avoir à admettre qu’il ne peut pas payer. Les paiements partiels valent généralement bien mieux qu’attendre que le montant total devienne possible : quelqu’un qui paie €200 sur €600 aujourd’hui, c’est €200 de plus de réglés que quelqu’un qui compte payer €600 un jour. Dans HiBill, régler, c’est simplement un virement qui fait bouger le solde, et il n’a pas besoin de le ramener à zéro. Quand un paiement arrive, tapez-le comme vous le diriez — Max m’a donné 20 pour le taxi — et le récapitulatif le lit comme de l’argent qui vous revient, avant même que vous l’ajoutiez.
Il a dit qu’il paierait, et rien n’est arrivé.
Hello, le virement est bien parti de ton côté ? Je ne vois rien du mien — il a peut-être été rejeté.
Partez du principe que c’est un souci technique. C’est parfois vrai, et quand ça ne l’est pas, ça lui offre une façon élégante de régler ça le jour même.
Quand il ne paie pas
Deuxième demande, au bout de deux semaines
Direct, toujours chaleureux, sans rancœur accumulée.
Coucou — toujours rien pour les €80. Tu peux me dire quand tu pourras régler ça ?
Demandez une information plutôt que de l’argent. « Quand est-ce que tu pourras » est bien plus difficile à laisser sans réponse que « tu peux payer », et la réponse vous dit dans quelle situation vous êtes.
S’il ne peut pas payer
Parfois, la réponse, c’est qu’il n’a pas l’argent. C’est un autre problème que l’évitement, et votre réaction doit être différente.
Proposez un échéancier — €20 par mois pendant quatre mois transforme un montant impossible en montant possible, et vous donne à tous les deux un repère. Enregistrez les paiements au fur et à mesure pour que vous voyiez tous les deux le solde diminuer. Voir un chiffre baisser est l’une des rares choses qui font vraiment tenir ce genre d’arrangement.
Et soyez honnête avec vous-même sur votre limite. S’il ne peut pas payer et que le montant est petit, effacer la dette volontairement est une option légitime — et bien meilleure qu’un impayé qui s’éternise, parce que c’est vous qui le décidez et que ça se termine. Dites-le une fois, clairement, et n’en reparlez plus jamais. Une dette effacée que vous continuez à évoquer n’est pas effacée.
S’il refuse de payer
C’est rare, mais ça arrive. À ce stade, l’argent et l’amitié sont devenus une seule et même question, et il faut y répondre.
Dites-le simplement, une fois : c’est important pour moi, ça change ce que je ressens, j’aimerais que ce soit réglé. Pas d’ultimatum, pas d’intermédiaire, pas de conversation de groupe.
Si ça ne marche pas, décidez de ce que vaut la relation et agissez en conséquence. La seule chose à éviter, c’est de tourner en rond indéfiniment — des demandes répétées sans réponse font bien plus de dégâts que €80 passés par pertes et profits.
Gardez une trace exacte, quoi qu’il arrive. Ne supprimez pas la transaction pour faire passer le malaise. Un historique honnête avec un solde en attente vaut bien mieux qu’une trace effacée et de la rancune — et s’il revient dans six mois pour régler ça, le chiffre est toujours là.
Comment ne plus avoir à demander
La meilleure version de cette conversation, c’est celle qui n’a jamais besoin d’avoir lieu, et ça tient surtout à quelques habitudes.
Notez-le sur le moment. Quinze secondes devant le restaurant valent mieux qu’une reconstitution de mémoire six semaines plus tard, et ça supprime l’incertitude qui empêche les gens de demander. Enregistrer votre première addition partagée vous guide du début à la fin.
Rendez-le mutuel. Un historique partagé où les deux voient les mêmes chiffres n’a rien d’une surveillance, c’est même l’inverse — personne n’a à tenir de comptes en secret, et aucun de vous deux n’est celui qui compte les points. Voir le même historique des deux côtés, c’est pour ça qu’inviter quelqu’un vaut bien trente secondes.
Réglez peu et souvent. Un solde de €40 réglé chaque mois ne devient jamais un solde de €600 dont personne ne veut parler. La fréquence compte ici plus que n’importe quelle technique.
Laissez chacun prendre sa part. Pour une grosse addition de groupe, le problème des relances est en grande partie auto-infligé — une personne reconstitue ce que neuf personnes ont mangé, puis leur court après une par une. Partagez l’addition et laissez chacun prendre sa part de ce qu’il a consommé. Ce que personne ne prend reste à la charge de la personne qui a payé, donc rien ne reste en suspens.
Dites ce que vous faites. « Je le mets dans l’app » au moment de payer transforme une dette tacite en dette reconnue, sans aucune confrontation. Presque toute la gêne vient de dettes qui n’ont jamais été clairement reconnues comme des dettes.
Ne prêtez pas plus que ce que vous pourriez donner. La règle la plus ancienne, et toujours la meilleure. Au-delà d’un certain montant, demandez-vous si vous seriez en paix en ne revoyant jamais cet argent. Sinon, mieux vaut le savoir avant de faire le virement qu’après.
Questions fréquentes
Combien de temps attendre avant de demander ? Pour de petits montants, entre personnes qui se voient souvent, une semaine ou deux, c’est normal — assez long pour ne pas paraître pointilleux, assez court pour que vous vous en souveniez encore tous les deux. Pour un vrai prêt, demandez à la date convenue. Si vous n’avez pas fixé de date, c’est ça, la vraie erreur, et ça vaut le coup de la corriger la prochaine fois.
Est-ce impoli de demander à un ami de vous rembourser ? Non. C’est bien plus impoli d’en vouloir en silence à quelqu’un pendant des mois pour un montant qu’il ne sait même pas devoir. Ce n’est pas la demande qui manque de savoir-vivre — ce sont les comptes tenus en secret.
Et si le montant est petit ? Demandez quand même, si ça vous travaille. « Petit », c’est relatif, et la rancœur ne dépend pas du montant : des amitiés ont pris fin pour €30 dont personne n’avait jamais parlé. Si ça ne vous dérange vraiment pas, laissez tomber complètement et arrêtez de le suivre.
Vaut-il mieux envoyer un rappel par une app plutôt qu’un message ? Un rappel envoyé par une app a ses avantages : il est sans ambiguïté, il indique le montant exact, et son côté impersonnel enlève un peu de la gêne. Mais il remplace mal un vrai message quand la relation est tendue ou que le montant est important. Utilisez l’app pour le chiffre, et vos propres mots pour la conversation.
Et s’il dit que le montant est faux ? Tant mieux — c’est un problème qui se résout, et c’est bien mieux que le silence. Comparez vos traces. Si le reçu est joint à la transaction, la plupart des désaccords se règlent en un message. Si c’est vraiment ambigu, coupez la poire en deux : la bonne entente vaut plus que €12.
Faut-il prêter de l’argent à ses amis ? Parfois, et c’est souvent la bonne chose à faire. La version fiable : convenez du montant, convenez à peu près de l’échéance, notez-le quelque part où vous pouvez tous les deux le voir, et ne prêtez pas une somme dont la perte changerait ce que vous ressentez pour la personne.
En bref
Vérifiez d’abord le montant. Soyez précis. Offrez une porte de sortie. Rendez le paiement ultra simple. Demandez une fois, puis attendez. N’insistez que progressivement, et seulement s’il le faut.
Ensuite, organisez-vous pour ne presque jamais avoir à le faire : notez sur le moment, gardez un historique commun, réglez peu et souvent. Presque toute la gêne de la demande vient du fait que personne n’a rien noté.
À lire aussi
Suivre les dettes entre amis : 5 méthodes et celle qui tient la route — la trace qui rend le montant facile à envoyer, dès le départ.
Partager les frais sans que tout le monde installe l’appli — tenir des comptes communs avec un ami qui n’installe jamais rien.
Addition en grand groupe : une seule carte, zéro calcul à table — laisser chacun prendre sa part au lieu de courir après neuf personnes.