Duas pessoas vão a Tóquio. Uma paga ¥18,000 pelo hotel; a outra paga €62 pelo trem do aeroporto na volta, já na Europa. Uma semana depois, o app diz que uma deve €47.13 à outra.
De onde saiu esse número? Taxa de qual dia? Ele ainda vai significar a mesma coisa na terça que vem? E, se elas acertarem em euros, alguém ficou realmente sem prejuízo?
Dividir despesas em várias moedas é a parte das despesas compartilhadas que mais gera confusão sem ninguém perceber, porque os erros são invisíveis. Ninguém discute uma taxa que nunca viu. As pessoas só notam, vagamente, que o número mudou.
O problema central: um saldo convertido é uma foto
No momento em que você converte uma despesa em moeda estrangeira para a sua moeda e guarda o resultado, você congelou uma taxa de câmbio. Essa taxa é um fato sobre um único momento. A dívida dura mais que o momento.
A partir daí, três coisas dão errado.
A taxa muda e a dívida não. Você registra um hotel de ¥18,000 a 160 JPY/EUR — €112.50. Vocês acertam quatro meses depois a 172 — os mesmos ¥18,000 agora são €104.65. Alguém ficou €8 no prejuízo. Ninguém fez nada de errado; o número só envelheceu.
Qual taxa, e quem decide. A comercial? A do seu banco? A da bandeira do cartão, com seu spread de 1–3%? Elas diferem em vários pontos percentuais, o que numa viagem de duas semanas é dinheiro de verdade. Se a ferramenta escolheu em silêncio, ninguém concordou com a escolha.
Converter de novo acumula perdas. Converta de JPY para EUR para registrar, depois de EUR para GBP para acertar com um amigo britânico, e você aplicou dois spreads a um número que começou como um valor limpo em ienes. Cada etapa perde um pouco, sempre na mesma direção.
Nada disso é uma catástrofe num jantar. Ao longo de uma viagem, vai se acumulando — e, pior, de forma invisível, ou seja, a primeira vez que alguém percebe é quando um saldo não bate com o que a pessoa lembra de ter combinado.
A solução: registre a moeda que foi realmente gasta
A regra confiável, e ela é mais simples do que parece:
Registre cada despesa na moeda em que foi paga. Mantenha os saldos separados por moeda. Converta só quando o dinheiro realmente circular, uma vez, como uma decisão visível.
Um hotel de ¥18,000 é um hotel de ¥18,000. Ele só vira €112.50 quando alguém troca dinheiro de verdade, e até lá guardá-lo como €112.50 é guardar uma opinião como se fosse um fato.
É assim que o HiBill funciona, de propósito. São 38 moedas, escolhidas em cada transação, e os saldos ficam separados por moeda em vez de virarem um número só. Se você deve €40 e £15 a alguém, ele mostra €40 e £15 — duas linhas, e não um número que no fundo é um chute. Explicamos o porquê dessa escolha em Usando várias moedas.
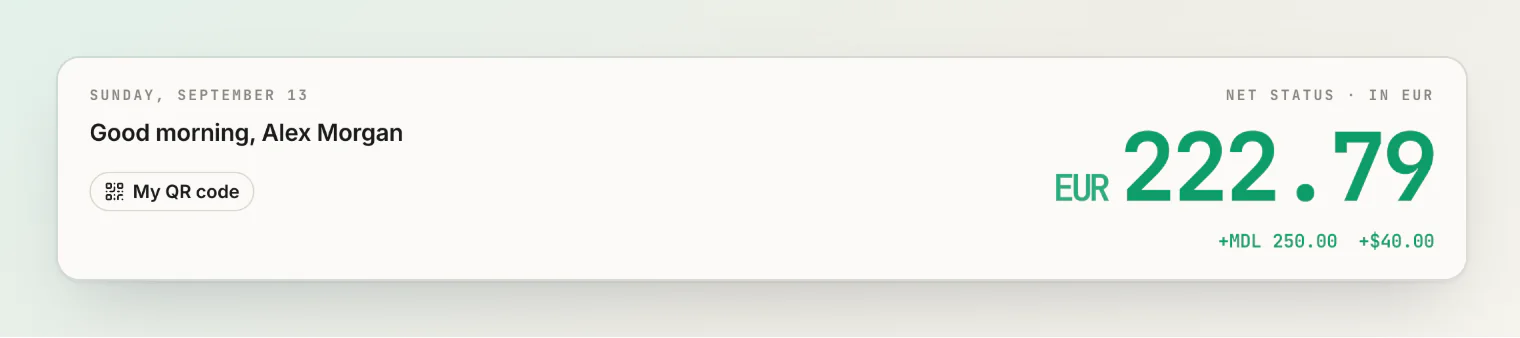
A objeção imediata é que duas linhas são menos práticas que uma. É verdade, e a questão é justamente essa. O número único nunca foi mais prático — só era menos honesto sobre o trabalho que escondia, e esse trabalho reaparece no momento em que alguém o contesta.
Quando não tem jeito e é preciso converter
Às vezes não há saída. Alguém te deve ¥9,000 e não tem ienes, nem conta no Japão, nem a menor intenção de ter qualquer um dos dois.
Converta uma vez, no acerto, como uma transação própria
Não reescreva a despesa original depois. O jantar foi em ienes; continua em ienes. O que você está fazendo é um ato separado: aceitar euros para quitar uma dívida em ienes, por uma taxa que vocês dois olharam.
Registre assim — uma transferência dos ¥9,000 que o saldo mostra, com uma nota dizendo que foi pago em euros e por qual taxa. Uma transferência tem uma moeda só, então uma transferência em euros deixaria o saldo em ienes em aberto. O registro original continua verdadeiro, e a conversão é uma decisão visível, com data, em vez de um ajuste invisível.
Escolha a taxa antes de precisar dela
Combinem a convenção no começo da viagem, quando ninguém sabe para que lado as coisas vão. Qualquer uma destas serve; decidir depois, não:
Taxa comercial na data do acerto. Neutra, fácil de consultar, divide o spread por igual.
Taxa comercial na data da transação. A mais justa para quem adiantou o dinheiro, porque corresponde ao que a pessoa realmente gastou.
A taxa real do cartão de quem pagou, tirada da fatura. O reflexo mais preciso do custo real, mas exige que a pessoa mostre uma linha da fatura, e pode parecer interesseiro mesmo quando não é.
O motivo para escolher antes é simples: depois, toda escolha beneficia alguém, e quem propõe uma parece estar propondo justamente por isso.
Arredonde a favor de quem deve e pare de pensar nisso
A diferença entre convenções de taxa numa dívida de €200 costuma ser de €2 a €6. Não vale uma conversa com um amigo. Arredonde com generosidade, acerte, siga em frente. Aqui, o custo da precisão supera o valor dela quase sempre.
Taxas do cartão e a armadilha da DCC
Uma distorção subestimada. Se uma pessoa pagou na Tailândia com um cartão que cobra 2,75% em compras no exterior e outra pagou com um cartão sem taxa, as duas não tiveram o mesmo custo pela mesma compra — mesmo que os recibos sejam idênticos.
Há duas abordagens razoáveis. Ignorar, tratando a taxa como custo pessoal do cartão que cada um escolheu — a mais simples, e defensável. Ou dividir, somando a taxa à despesa como parte do custo real da compra do grupo. Qualquer uma serve como regra. O que não serve é não ter regra nenhuma, porque aí quem tem o pior cartão está subsidiando todo mundo em silêncio durante a viagem inteira.
A que você deve evitar ativamente é a conversão dinâmica de moeda (DCC). Quando a maquininha no exterior pergunta se você quer pagar na sua moeda, ela está oferecendo converter por uma taxa normalmente 3–7% pior que a do seu cartão. Recuse sempre e pague na moeda local.
A DCC também estraga o registro: o recibo mostra a sua moeda, então o histórico do grupo guarda o número inflado em vez do valor real na moeda local. Quem passou o cartão absorveu uma taxa ruim em nome de todos, e o histórico não tem como ver isso.
Acertando as contas entre moedas
Acerte cada moeda na própria moeda sempre que der. Se vocês dois têm conta em euros e a dívida é em euros, é uma transferência limpa, sem taxa de câmbio nenhuma. Faça isso primeiro, para cada moeda em que for possível.
Depois cuide do que sobrou. Normalmente uma ou duas moedas em que uma das partes não tem como pagar na prática. Converta essas uma vez, pela taxa combinada, e registre uma transferência em cada uma dessas moedas com o valor que o saldo dela mostra, com a taxa anotada.
Simplifique primeiro, acerte depois. Com três pessoas ou mais e duas moedas, dá para gerar um número espantoso de pequenas dívidas cruzadas. Simplificar transforma os ciclos dentro de cada moeda no menor número de pagamentos — e, como funciona moeda por moeda, não introduz nenhuma conversão que você não pediu. Ele cria um lançamento visível de Simplificação, então nenhum saldo muda sem um motivo que dê para ler depois.
Não compense uma moeda com outra. Se você deve €30 a alguém e essa pessoa te deve £25, resista à vontade de dizer que estão quites. São duas dívidas, e no momento em que você as compensa, escolheu uma taxa sem perceber. Acerte as duas, ou converta de forma deliberada.
Hábitos práticos
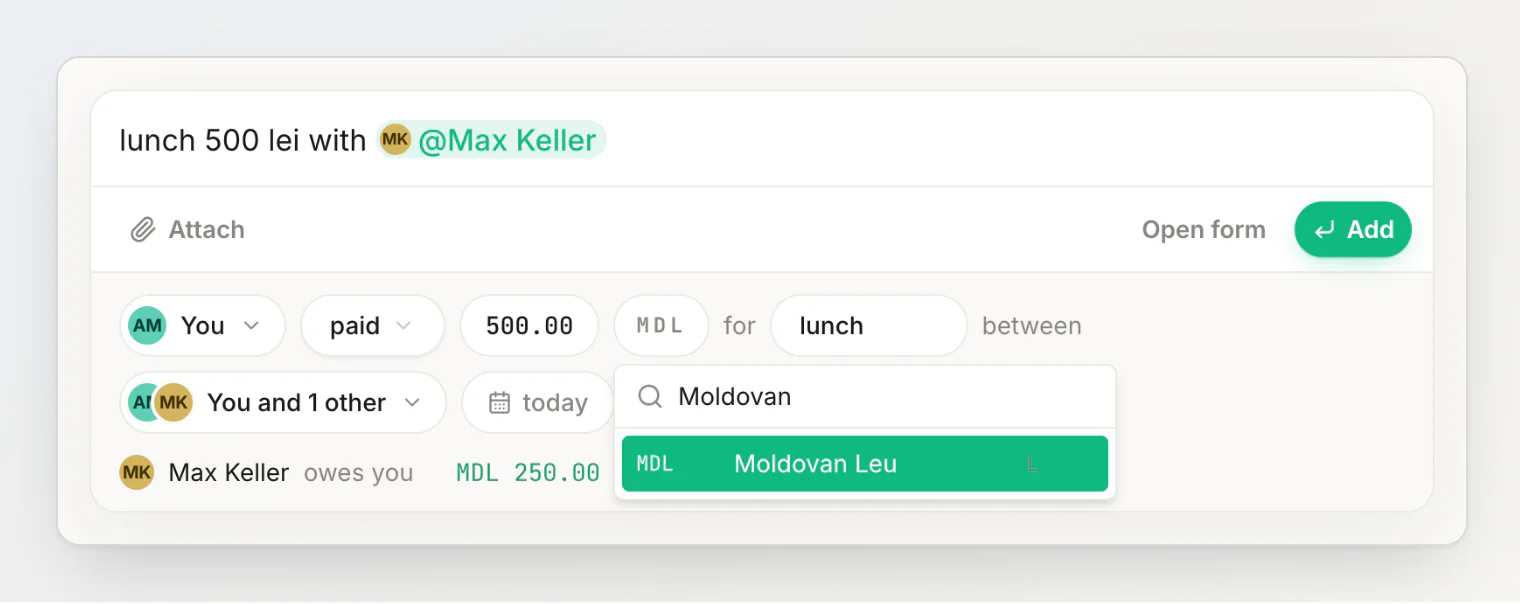
Defina a moeda na hora de registrar. A moeda é uma propriedade da transação, não da conta, e a hora de acertar isso é enquanto você está na porta do restaurante. No HiBill ela é escolhida em cada transação justamente por isso. Digite almoço 500 lei com max e a revisão mostra a moeda que leu numa etiqueta própria — aqui, MDL —, e tocar na etiqueta abre uma lista com busca, se ela tiver escolhido errado.
Fotografe os recibos no exterior. A moeda, os impostos locais e o valor antes da DCC estão todos no papel, e todos são fáceis de lembrar errado três dias depois. O escaneamento tira a moeda do recibo junto com o total, a data e os itens.
Fique de olho na moeda esquecida. A causa mais comum de um saldo que parece errado é uma segunda moeda escondida mais abaixo na tela — você está olhando uma linha de €0 e há uma linha de ₺400 logo embaixo. Essa e as outras causas de sempre estão listadas em por que um saldo parece errado.
Confira os saldos no meio da viagem. Uma moeda errada descoberta no terceiro dia é uma edição de dois segundos. Descoberta no trigésimo dia, é uma discussão sobre o que dizia um recibo num idioma que ninguém lê.
Um exemplo na prática
Quatro amigos, dez dias, Japão e Coreia do Sul.
Eles combinam de antemão: tudo registrado na moeda em que foi pago, nenhuma conversão durante a viagem, acerto pela taxa comercial na data do acerto, taxas do cartão no exterior são pessoais, DCC sempre recusada.
No décimo dia, há saldos em JPY entre os quatro, saldos em KRW entre três e algumas despesas em EUR das passagens e do passe de trem comprado antes.
No fim: eles simplificam cada moeda separadamente — onze dívidas pendentes viram cinco pagamentos. Dois dos quatro têm ienes de um saque no caixa eletrônico e acertam direto em ienes. Os outros dois não têm nem ienes nem wons, então convertem os dois saldos por uma única taxa comercial combinada, registrada em duas transferências — uma em ienes, outra em wons —, com a taxa anotada em cada uma.
Total de conversões na viagem: duas. Total de discussões: nenhuma. O histórico continua dizendo, corretamente, quanto cada despesa custou na moeda em que foi paga — ienes como ienes, wons como wons.
Perguntas frequentes
Qual taxa de câmbio usar para dividir uma despesa no exterior? O ideal é nenhuma — registre na moeda em que foi paga. Quando precisar converter para acertar, a taxa comercial na data do acerto é a convenção mais fácil de combinar e a mais difícil de acusar de favorecer alguém. Combinem antes da viagem.
Por que meu saldo continua mudando se ninguém adicionou nada? Porque alguma coisa está convertendo o saldo por uma taxa em tempo real. Um saldo guardado numa moeda fixa não muda sozinho. Se o seu muda, a ferramenta está reconvertendo a cada visualização, e o número que você viu na semana passada nunca foi um compromisso.
Vale converter tudo para uma moeda só para simplificar? Parece mais simples e não é. Você troca um pouco de arrumação visual por um número incerto para sempre, mais uma escolha de taxa com que ninguém concordou. Duas linhas honestas valem mais que um chute conveniente — principalmente quando alguém finalmente questiona.
Como dividir uma conta paga numa moeda de um país onde nenhum de nós mora? Exatamente do mesmo jeito: registre na moeda da conta, divida nela e deixe o saldo nessa moeda até o acerto. Onde cada um mora é um detalhe do acerto, não da despesa.
E cripto, ou saldo de carteira digital? Mesmo princípio, com mais força ainda. Unidades voláteis tornam o desvio dramático em vez de sutil — uma dívida registrada numa unidade volátil pode dobrar ou cair pela metade antes de ser paga. Se não tiver jeito, combinem a unidade do acerto no momento da despesa e registrem a dívida nela.
Quantas moedas o HiBill aceita? 38, escolhidas em cada transação, com os saldos mantidos separados por moeda. Os detalhes estão em Usando várias moedas.
Resumindo
Registre na moeda gasta. Mantenha os saldos separados. Recuse a DCC. Combine uma convenção de taxa antes de precisar. Converta uma vez, no acerto, como uma transação visível, com a taxa anotada.
O objetivo é que cada número do seu histórico seja um fato que alguém pode conferir, e não uma conversão que ninguém viu acontecer.
Continue lendo
Como dividir despesas de viagem em grupo sem estragar a viagem — o guia mais amplo da logística da viagem, da primeira reserva à última transferência.
Simplificação de dívidas: como dívidas em círculo se anulam — por que um ciclo de dívidas entre amigos vira poucos pagamentos, com um exemplo na prática.
Quem deve a quem: como calcular depois de despesas compartilhadas — a fórmula que mostra quem deve a quem depois de uma viagem, com exemplos.