Двое едут в Токио. Один платит ¥18,000 за отель, другой — €62 за поезд до аэропорта ещё в Европе. Через неделю приложение сообщает, что один должен другому €47.13.
Откуда взялась эта цифра? По курсу какого дня? Будет ли она значить то же самое в следующий вторник? И если рассчитаться в евро, останется ли хоть кто-то при своих?
Как разделить расходы в разных валютах — вопрос, который незаметно порождает больше всего путаницы в общих тратах, потому что ошибок не видно. Никто не спорит о курсе, которого не видел. Просто смутно замечают, что цифра сдвинулась.
Главная проблема: пересчитанный баланс — это снимок
Как только вы пересчитываете расход в иностранной валюте в свою и сохраняете результат, курс оказывается зашит в запись. Этот курс — факт об одном моменте. А долг этот момент переживает.
Дальше всё ломается в трёх местах.
Курс меняется, а долг — нет. Вы записываете отель за ¥18,000 по курсу 160 JPY/EUR — это €112.50. Рассчитываетесь через четыре месяца по 172 — те же ¥18,000 теперь стоят €104.65. Кто-то потерял €8. Никто ничего не сделал не так; цифра просто устарела.
Какой курс и кто его выбрал. Среднерыночный? Курс вашего банка? Платёжной системы, со спредом 1–3 %? Они расходятся на несколько процентов, а за две недели поездки это реальные деньги. Если приложение выбрало молча, на этот выбор никто не соглашался.
Каждый новый пересчёт добавляет потерь. Пересчитайте иены в евро, чтобы записать, потом евро в фунты, чтобы рассчитаться с другом из Британии, — и вы дважды применили спред к сумме, которая начиналась как одно чистое число в иенах. На каждом шаге теряется немного, и всегда в одну сторону.
На одном ужине это не катастрофа. За поездку набегает — и, что хуже, набегает незаметно: первым сигналом становится баланс, который не сходится с тем, о чём вы вроде бы договаривались.
Решение: записывайте валюту, в которой реально платили
Надёжное правило, и оно проще, чем кажется:
Записывайте каждый расход в той валюте, в которой его оплатили. Держите балансы раздельно по валютам. Пересчитывайте, только когда деньги действительно переходят из рук в руки, — один раз и как видимое решение.
Отель за ¥18,000 — это отель за ¥18,000. Он не становится €112.50, пока кто-то на самом деле не обменяет деньги, а до тех пор хранить его как €112.50 — значит хранить мнение так, будто это факт.
Именно так HiBill и работает, причём намеренно. Валют 38, валюта задаётся у каждой транзакции, а балансы хранятся отдельно по каждой валюте и не сводятся в одну. Если вы должны кому-то €40 и £15, так и будет написано: €40 и £15 — две строки, а не одно число, которое на деле лишь догадка. Почему мы не пересчитываем валюты, объясняем в статье «Мы отказываемся конвертировать ваши валюты».
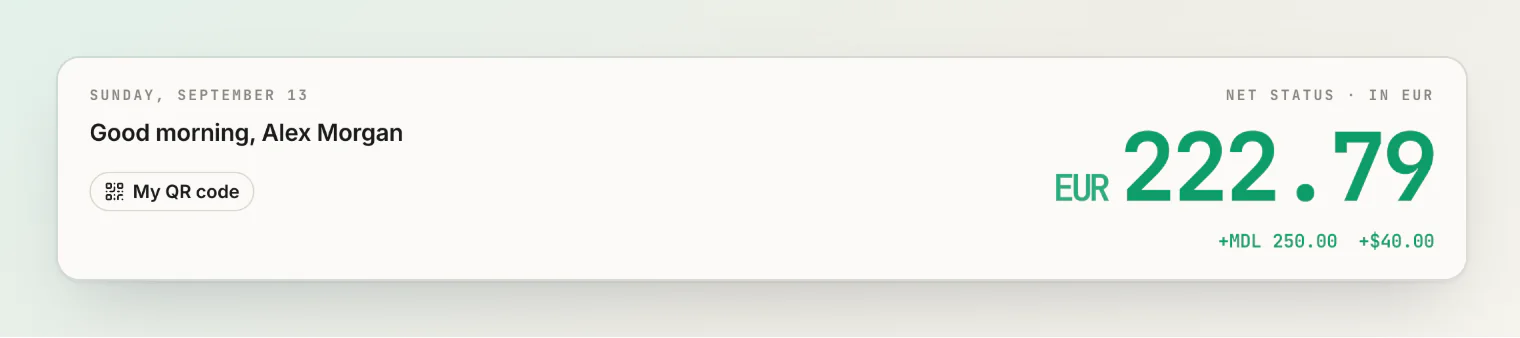
Первое возражение: две строки менее удобны, чем одна. Это правда, и в этом весь смысл. Одно число никогда не было удобнее — оно просто прятало работу, а работа возвращается в ту же минуту, как кто-то это число оспорит.
Когда пересчитать всё-таки придётся
Иногда без этого не обойтись. Кто-то должен вам ¥9,000, а у него нет ни иен, ни японского счёта в банке, ни малейшего желания их заводить.
Пересчитайте один раз, при расчёте, отдельной транзакцией
Не переписывайте задним числом исходный расход. Ужин был в иенах — в иенах он и остаётся. Вы делаете отдельное действие: соглашаетесь принять евро в погашение долга в иенах по курсу, который вы оба видели.
Так и запишите — переводом на те ¥9,000, что показывает баланс, с заметкой, что долг отдали в евро и по какому курсу. У перевода одна валюта, так что перевод в евро оставил бы баланс в иенах открытым. Исходная запись остаётся верной, а конвертация становится видимым решением с датой, а не незаметной поправкой.
Выберите курс до того, как он понадобится
Договоритесь о правиле в начале поездки, пока никто не знает, в чью пользу оно сработает. Подойдёт любой из вариантов — но не решение задним числом:
Среднерыночный курс на дату расчёта. Нейтральный, легко проверить, спред делится поровну.
Среднерыночный курс на дату расхода. Справедливее всего к тому, кто платил: он отражает то, что этот человек на самом деле отдал.
Фактический курс карты того, кто платил, по его выписке. Точнее всего отражает реальную стоимость, но человеку придётся показать строку из выписки, и это может выглядеть корыстно, даже если это не так.
Почему выбирать заранее, объяснить просто: задним числом любой вариант кому-то выгоден, и тот, кто его предлагает, выглядит так, будто предлагает именно поэтому.
Округляйте в пользу должника и не думайте об этом
Разница между правилами пересчёта на долге в €200 обычно от €2 до €6. Это не стоит разговора с другом. Округлите щедро, рассчитайтесь, живите дальше. Цена точности здесь почти всегда выше её пользы.
Комиссии карт и ловушка DCC
Недооценённое искажение. Если один платил в Таиланде картой с комиссией 2,75 % за операции в иностранной валюте, а другой — картой без комиссии, одна и та же покупка обошлась им по-разному, хотя чеки одинаковые.
Есть два разумных подхода. Не учитывать — считать комиссию личной ценой карты, которую вы выбрали: проще всего, и это можно обосновать. Или делить — добавлять комиссию к расходу как часть реальной стоимости общей покупки. Годится любой из двух. Плохо, когда правила нет вовсе: тогда тот, у кого карта хуже, всю поездку молча доплачивает за остальных.
Чего стоит активно избегать — так это динамической конвертации валюты (DCC). Когда терминал за границей спрашивает, не хотите ли вы заплатить в своей валюте, он предлагает пересчёт по курсу, который обычно на 3–7 % хуже курса вашей карты. Всегда отказывайтесь и платите в местной валюте.
DCC ещё и портит учёт: в чеке стоит ваша домашняя валюта, и в общий учёт попадает завышенная сумма, а не честная цифра в местной валюте. Тот, кто приложил карту, за всех проглотил плохой курс, а учёт этого не видит.
Как рассчитываться в разных валютах
Рассчитывайтесь по каждой валюте в ней самой, где только можно. Если у вас обоих есть счета в евро и долг в евро, это чистый перевод без всякого курса. Сначала сделайте так по всем валютам, где это возможно.
Потом разберитесь с остатками. Обычно это одна-две валюты, в которых одному из вас практически нечем платить. Их пересчитайте — один раз, по оговорённому курсу — и запишите перевод в каждой из этих валют на сумму, которую показывает её баланс, с записанным курсом.
Сначала упростите, потом рассчитывайтесь. Трое и больше человек с двумя валютами способны наплодить поразительное количество мелких взаимных долгов. Упрощение сворачивает круги внутри каждой валюты в минимум платежей — а поскольку оно работает по каждой валюте отдельно, пересчёта, о котором вы не просили, не появляется. Оно создаёт видимую запись «Упрощение», так что ни один баланс не меняется без причины, которую потом можно прочитать.
Не зачитывайте одну валюту в счёт другой. Если вы должны кому-то €30, а он вам — £25, не поддавайтесь желанию сказать «квиты». Это два долга, и, зачтя их, вы неявно выбрали курс. Рассчитайтесь по обоим или пересчитайте осознанно.
Полезные привычки
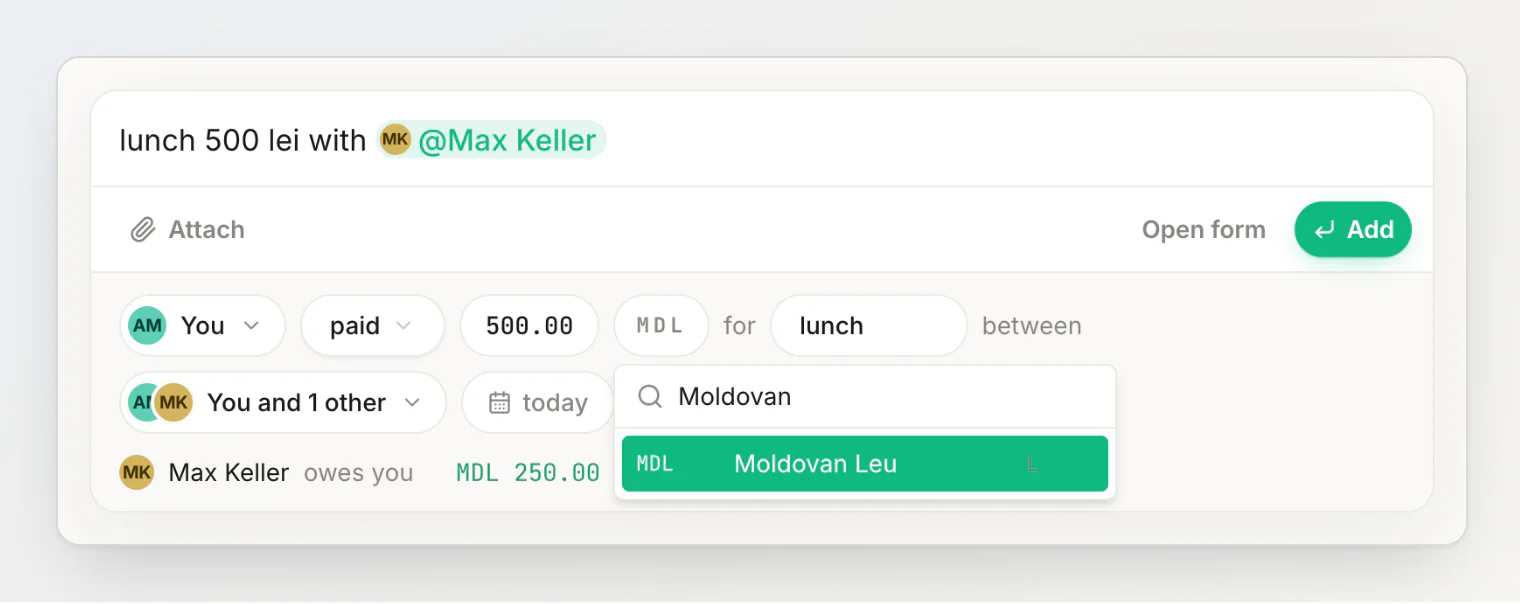
Указывайте валюту в момент записи. Валюта — свойство транзакции, а не аккаунта, и правильно указать её проще всего, пока вы стоите у входа в ресторан. Поэтому в HiBill она и задаётся у каждой транзакции. Напишите обед 500 лей с максом, и в проверке валюта, которую прочитал HiBill, появится отдельным чипом — здесь MDL; если он выбрал не ту, нажмите на чип, и откроется список с поиском.
Фотографируйте чеки за границей. Валюта, местные налоги и сумма до DCC — всё это есть на бумаге, и всё это легко перепутать через три дня. Сканирование снимает с чека валюту вместе с итогом, датой и позициями.
Следите за забытой валютой. Самая частая причина баланса, который выглядит неправильно, — вторая валюта, спрятанная ниже: вы смотрите на строку €0, а под ней строка ₺400. Эта и другие обычные причины перечислены в статье о том, почему баланс выглядит неправильно.
Проверяйте балансы в середине поездки. Неправильная валюта, замеченная на третий день, — это правка на две секунды. Замеченная на тридцатый — спор о том, что было написано в чеке на языке, которого никто не читает.
Пример: десять дней в Японии и Корее
Четверо друзей, десять дней, Япония и Южная Корея.
Заранее договорились: всё записывается в валюте оплаты, никаких пересчётов во время поездки, расчёт по среднерыночному курсу на дату расчёта, комиссии за операции в иностранной валюте — личное дело каждого, от DCC всегда отказываемся.
К десятому дню у них балансы в JPY между всеми четырьмя, в KRW — между тремя и пара расходов в EUR за перелёты и заранее купленный железнодорожный проездной.
В конце они упрощают долги по каждой валюте отдельно — одиннадцать открытых долгов превращаются в пять платежей. У двоих из четверых есть иены, снятые в банкомате, и они рассчитываются иенами напрямую. У двух других нет ни иен, ни вон, поэтому они пересчитывают оба баланса по одному оговорённому среднерыночному курсу и записывают это двумя переводами — одним в иенах, другим в вонах, — и в каждом указан курс.
Всего конвертаций за поездку: две. Споров: ни одного. В учёте по-прежнему верно указано, сколько стоил каждый расход в той валюте, в которой его оплатили: иены — в иенах, воны — в вонах.
Частые вопросы
По какому курсу делить расход в иностранной валюте? В идеале ни по какому — записывайте его в валюте оплаты. Если для расчёта без пересчёта не обойтись, среднерыночный курс на дату расчёта проще всего согласовать и труднее всего упрекнуть в предвзятости. Договоритесь о нём до поездки.
Почему баланс меняется, хотя никто ничего не добавлял? Потому что что-то пересчитывает его по текущему курсу. Сохранённый баланс в фиксированной валюте сам по себе не меняется. Если ваш меняется, приложение пересчитывает его при каждом просмотре, и цифра, которую вы видели на прошлой неделе, никогда не была обязательством.
Не проще ли перевести всё в одну валюту? Выглядит проще, но это не так. Вы меняете немного визуального порядка на навсегда неточное число плюс выбор курса, на который никто не соглашался. Две честные строки лучше одной удобной догадки — особенно когда кто-нибудь в итоге задаст вопрос.
Как разделить счёт в валюте, в которой никто из нас не живёт? Точно так же: запишите его в валюте счёта, разделите в ней и оставьте баланс в этой валюте до расчёта. Где кто живёт — это вопрос расчёта, а не расхода.
А криптовалюта или остаток в электронном кошельке? Принцип тот же, только острее. С волатильными единицами дрейф не тонкий, а резкий: долг в волатильной единице может удвоиться или уполовиниться, пока его не вернули. Если без этого никак, договоритесь о единице расчёта в момент расхода и запишите долг в ней.
Сколько валют поддерживает HiBill? 38, валюта задаётся у каждой транзакции, а балансы хранятся отдельно по каждой валюте. Подробности — в статье о работе с несколькими валютами.
Коротко
Записывайте в валюте, в которой платили. Держите балансы раздельно. Отказывайтесь от DCC. Договоритесь о правиле пересчёта до того, как оно понадобится. Пересчитывайте один раз, при расчёте, видимой транзакцией с записанным курсом.
Цель в том, чтобы каждая цифра в вашем учёте была фактом, который можно проверить, а не пересчётом, которого никто не видел.
Читайте также
Как разделить расходы в поездке с друзьями: до, во время и после — общий гид по деньгам в поездке, от первой брони до последнего перевода.
Мы отказываемся конвертировать ваши валюты — почему HiBill хранит каждый баланс в той валюте, в которой потратили деньги.
Как вести учёт расходов в поездке: система, которая переживёт отпуск — привычки, которые помогают держать учёт поездки в порядке прямо в дороге.