Dos personas se van a Tokio. Una paga ¥18,000 por el hotel; la otra, €62 por el tren al aeropuerto, ya de vuelta en Europa. Una semana después, la app dice que una le debe a la otra €47.13.
¿De dónde sale esa cifra? ¿Con el tipo de cambio de qué día? ¿Seguirá significando lo mismo el martes que viene? Y si saldan cuentas en euros, ¿ha recuperado alguien de verdad lo que puso?
Dividir gastos en varias monedas es la parte de los gastos compartidos que más confusión genera sin hacer ruido, porque los errores no se ven. Nadie discute un tipo de cambio que nunca vio. Solo notan, vagamente, que la cifra se ha movido.
El problema de fondo: un saldo convertido es una foto fija
En cuanto conviertes un gasto en moneda extranjera a tu moneda y guardas el resultado, has dejado fijado un tipo de cambio. Ese tipo es un dato de un momento concreto. La deuda dura más que ese momento.
A partir de ahí fallan tres cosas.
El tipo de cambio se mueve y la deuda no. Anotas un hotel de ¥18,000 a 160 JPY/EUR: €112.50. Saldas cuentas cuatro meses después a 172, y los mismos ¥18,000 son ahora €104.65. Alguien pierde €8. Nadie hizo nada mal; la cifra simplemente envejeció.
Qué tipo de cambio, y quién lo decide. ¿El tipo medio del mercado? ¿El de tu banco? ¿El de la red de la tarjeta, con su margen del 1–3%? Se diferencian en varios puntos, y en un viaje de dos semanas eso es dinero de verdad. Si la herramienta eligió en silencio, nadie aceptó esa elección.
Las conversiones encadenadas se acumulan. Convierte JPY a EUR para anotarlo, luego EUR a GBP para saldar cuentas con un amigo británico, y habrás aplicado dos márgenes a una cifra que empezó siendo una cantidad limpia en yenes. Cada salto pierde un poco, y siempre en la misma dirección.
Nada de esto es grave en una sola cena. A lo largo de un viaje se acumula y, lo que es peor, se acumula sin que se vea, así que la primera señal llega cuando un saldo no coincide con lo que alguien recuerda haber acordado.
La solución: anota la moneda en la que de verdad se pagó
La regla fiable, y es más sencilla de lo que parece:
Anota cada gasto en la moneda en que se pagó. Mantén los saldos separados por moneda. Convierte solo cuando el dinero se mueva de verdad, una sola vez y como una decisión visible.
Un hotel de ¥18,000 es un hotel de ¥18,000. No se convierte en €112.50 hasta que alguien cambia dinero de verdad y, hasta entonces, guardarlo como €112.50 es guardar una opinión como si fuera un hecho.
Así funciona HiBill, a propósito. Hay 38 monedas, que se eligen en cada transacción, y los saldos se mantienen separados por moneda en lugar de fundirse en uno. Si le debes a alguien €40 y £15, pone €40 y £15: dos líneas, no una cifra que en el fondo es una estimación. Explicamos el porqué en Nos negamos a convertir tus monedas.
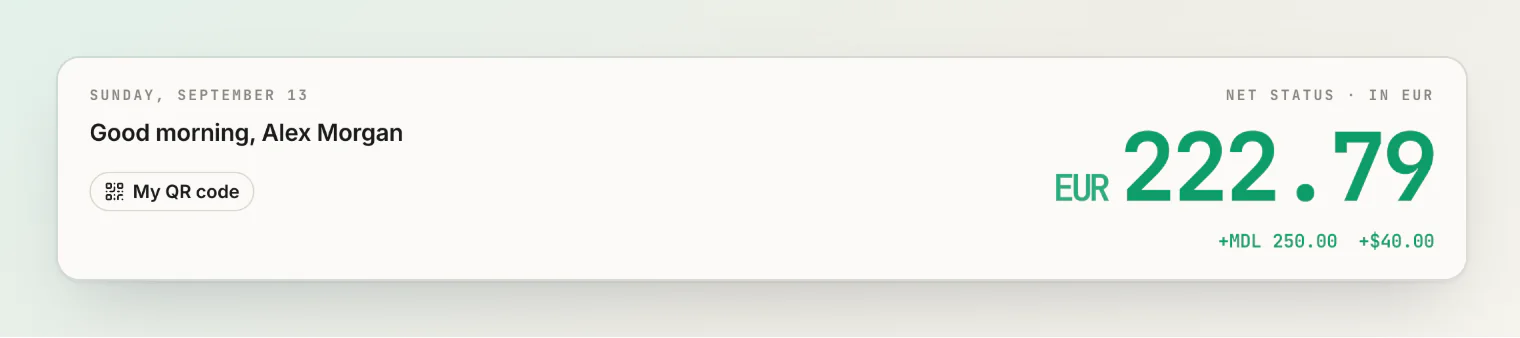
La objeción inmediata es que dos líneas son menos cómodas que una. Es verdad, y de eso se trata. La cifra única nunca fue más cómoda: solo era menos honesta sobre el trabajo que escondía, y ese trabajo reaparece en cuanto alguien la discute.
Cuando no queda más remedio que convertir
A veces no hay otra. Alguien te debe ¥9,000 y no tiene yenes, ni cuenta en Japón, ni intención de tener nunca ninguna de las dos cosas.
Convierte una sola vez, al saldar cuentas, como una transacción aparte
No reescribas a posteriori el gasto original. La cena fue en yenes y se queda en yenes. Lo que haces es un acto aparte: aceptar euros para saldar una deuda en yenes, a un tipo de cambio que ambos tienen delante.
Anótalo así: una transferencia de los ¥9,000 que muestra el saldo, con una nota que diga que se pagó en euros y a qué tipo de cambio. Una transferencia va en una sola moneda, así que una transferencia en euros dejaría abierto el saldo en yenes. El registro original sigue siendo cierto, y la conversión es una decisión visible y con fecha, no un ajuste invisible.
Elige el tipo de cambio antes de necesitarlo
Acuerda el criterio al principio del viaje, cuando nadie sabe hacia qué lado caerá. Cualquiera de estos vale; decidirlo después, no:
Tipo medio del mercado en la fecha en que se salda. Neutral, fácil de consultar, reparte el margen a partes iguales.
Tipo medio del mercado en la fecha de la transacción. Lo más justo para quien adelantó el dinero, porque coincide con lo que de verdad desembolsó.
El tipo real de la tarjeta de quien pagó, según su extracto. Lo que mejor refleja el coste real, pero obliga a esa persona a enseñar una línea de su extracto y puede parecer una elección interesada aunque no lo sea.
La razón para elegir de antemano es sencilla: a posteriori, cada opción beneficia a alguien, y quien la propone parece que lo hace por eso.
Redondea a favor de quien debe y olvídate
La diferencia entre un criterio y otro en una deuda de €200 suele ser de €2 a €6. Eso no merece una conversación con un amigo. Redondea con generosidad, salda cuentas y pasa página. Aquí la precisión cuesta más de lo que vale casi siempre.
Comisiones de tarjeta y la trampa de la DCC
Una distorsión que se subestima. Si una persona pagó en Tailandia con una tarjeta que cobra un 2,75% de comisión por pagos en el extranjero y otra pagó con una tarjeta sin comisiones, la misma compra no les costó lo mismo, aunque los recibos sean idénticos.
Hay dos enfoques razonables. Ignorarla, tratando la comisión como un coste personal de la tarjeta que cada uno eligió: lo más sencillo, y defendible. O compartirla, sumando la comisión al gasto como parte del coste real de la compra del grupo. Cualquiera de las dos vale como norma. Lo que no vale es no tener norma, porque entonces quien tiene la peor tarjeta subvenciona en silencio a todos los demás durante todo el viaje.
La que hay que evitar a toda costa es la conversión dinámica de divisas (DCC, por sus siglas en inglés). Cuando un terminal de pago en el extranjero te pregunta si quieres pagar en tu moneda, te está ofreciendo convertir a un tipo normalmente entre un 3 y un 7% peor que el de tu tarjeta. Di siempre que no y paga en la moneda local.
Además, la DCC estropea el registro: el recibo muestra tu moneda, así que las cuentas del grupo recogen la cifra inflada en lugar de la cantidad real en moneda local. Quien pasó la tarjeta asumió un mal tipo de cambio en nombre de todos, y las cuentas no pueden verlo.
Cómo saldar cuentas en varias monedas
Salda cada moneda en su propia moneda siempre que puedas. Si las dos personas tienen cuenta en euros y la deuda es en euros, es una transferencia limpia, sin tipo de cambio de por medio. Haz eso primero, con cada moneda en la que sea posible.
Después, ocúpate de lo que quede. Normalmente una o dos monedas en las que una de las partes no tiene forma práctica de pagar. Conviértelas una sola vez, al tipo acordado, y anota en cada una de esas monedas una transferencia por lo que muestra su saldo, con el tipo de cambio por escrito.
Primero simplifica, después salda. Con tres o más personas y dos monedas, se puede acumular una cantidad sorprendente de pequeñas deudas cruzadas. Simplificar reduce los círculos dentro de cada moneda al menor número de pagos y, como funciona por moneda, no introduce ninguna conversión que no hayas pedido. Deja una entrada visible de Simplificación, así que ningún saldo se mueve sin un motivo que puedas leer después.
No compenses entre monedas. Si le debes a alguien €30 y esa persona te debe £25, resiste la tentación de darlo por saldado. Son dos deudas, y en cuanto las compensas has elegido un tipo de cambio sin decirlo. Salda las dos, o convierte a propósito.
Hábitos prácticos
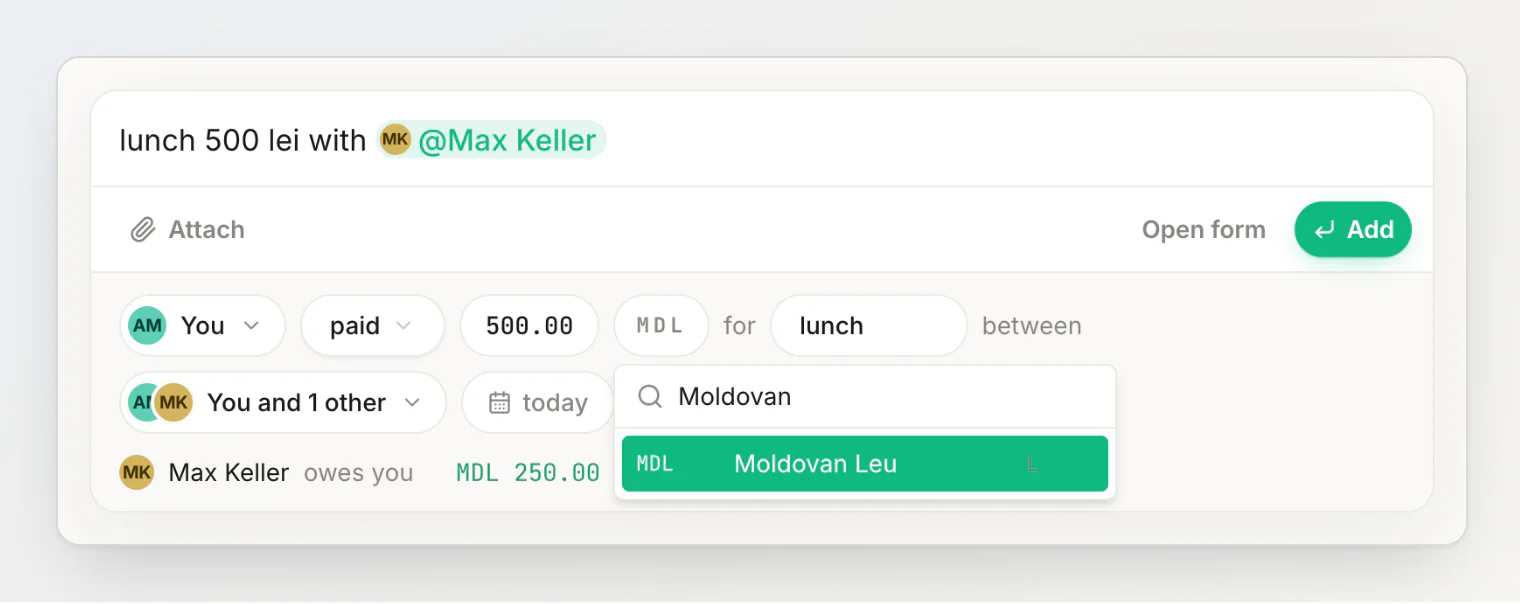
Elige la moneda al anotar. La moneda es una propiedad de la transacción, no de la cuenta, y el momento de acertar es cuando estás a la puerta del restaurante. En HiBill se elige en cada transacción justo por eso. Escribe almuerzo 500 lei con max y la revisión muestra la moneda que leyó en su propia ficha (aquí, MDL); si se equivocó, al tocar la ficha se abre una lista con buscador.
Fotografía los recibos en el extranjero. La moneda, los impuestos locales y el importe antes de la DCC están en el papel, y todo eso es fácil de recordar mal tres días después. Escanear el recibo saca la moneda junto con el total, la fecha y los artículos.
Ojo con la moneda que olvidaste. La causa más habitual de un saldo que parece incorrecto es una segunda moneda que queda más abajo: estás mirando una línea de €0 y debajo hay otra de ₺400. Esta y las demás sospechosas habituales están en por qué un saldo no cuadra.
Revisa los saldos a mitad del viaje. Una moneda equivocada que detectas el tercer día es una edición de dos segundos. Si la detectas el día treinta, es una discusión sobre lo que decía de verdad un recibo en un idioma que nadie sabe leer.
Un ejemplo práctico
Cuatro amigos, diez días, Japón y Corea del Sur.
Acuerdan de entrada: todo se anota en la moneda en que se pagó, nada de conversiones durante el viaje, al final se salda al tipo medio del mercado de ese día, las comisiones por pagos en el extranjero son personales y la DCC se rechaza siempre.
El día diez tienen saldos en JPY entre los cuatro, saldos en KRW entre tres y un par de gastos en EUR de los vuelos y del pase de tren reservado de antemano.
Al final simplifican cada moneda por separado, y once deudas pendientes se quedan en cinco pagos. Dos de los cuatro tienen yenes de una retirada en un cajero y saldan en yenes directamente. Los otros dos no tienen ni yenes ni wones, así que convierten ambos saldos a un único tipo medio del mercado acordado, anotado como dos transferencias, una en yenes y otra en wones, con el tipo de cambio indicado en cada una.
Conversiones en todo el viaje: dos. Discusiones: ninguna. Las cuentas siguen diciendo, correctamente, lo que costó cada gasto en la moneda en que se pagó: los yenes como yenes, los wones como wones.
Preguntas frecuentes
¿Qué tipo de cambio uso para dividir un gasto en moneda extranjera? Lo ideal es ninguno: anótalo en la moneda en que se pagó. Cuando haya que convertir para saldar cuentas, el tipo medio del mercado en la fecha en que se salda es el criterio más fácil de acordar y el más difícil de tachar de parcial. Acuérdalo antes del viaje.
¿Por qué mi saldo cambia si nadie ha añadido nada? Porque algo lo está convirtiendo a un tipo de cambio en tiempo real. Un saldo guardado en una moneda fija no se mueve solo. Si el tuyo se mueve, la herramienta lo vuelve a convertir cada vez que lo miras, y la cifra que viste la semana pasada nunca fue un compromiso.
¿Convierto todo a una sola moneda para simplificar? Parece más sencillo y no lo es. Cambias un poco de orden visual por una cifra incierta para siempre, además de un tipo de cambio que nadie acordó. Dos líneas honestas valen más que una estimación cómoda, sobre todo cuando alguien acaba preguntando.
¿Cómo divido una cuenta pagada en una moneda que no es la de ninguno? Exactamente igual: anótala en la moneda de la cuenta, divídela en esa moneda y deja el saldo en ella hasta saldar cuentas. Dónde vive cada uno importa a la hora de saldar, no para el gasto.
¿Y las criptomonedas, o el saldo de un monedero digital? El mismo principio, con más motivo. Con unidades volátiles la desviación es drástica en lugar de sutil: una deuda anotada en una unidad volátil puede duplicarse o quedarse en la mitad antes de pagarse. Si no hay más remedio, acuerda en el momento del gasto en qué unidad se saldará y anota la deuda en ella.
¿Cuántas monedas admite HiBill? 38, que se eligen en cada transacción, con los saldos separados por moneda. Los detalles están en Cómo usar varias monedas.
En resumen
Anota en la moneda en que se gastó. Mantén los saldos separados. Rechaza la DCC. Acuerda un criterio de cambio antes de necesitarlo. Convierte una sola vez, al saldar cuentas, como una transacción visible y con el tipo de cambio por escrito.
El objetivo es que cada cifra de tus cuentas sea un hecho que cualquiera pueda comprobar, y no una conversión que nadie vio pasar.
Sigue leyendo
Cómo dividir los gastos de un viaje en grupo: antes, durante y después: la guía general de la logística del viaje, desde la primera reserva hasta la última transferencia.
Nos negamos a convertir tus monedas (y por qué es mejor así): por qué HiBill mantiene cada saldo en la moneda en que se gastó.
Cómo llevar las cuentas de un viaje en grupo sobre la marcha: los hábitos que mantienen en orden las cuentas de un viaje mientras viajas.